
El inventario nacional alcanzó 115.1 millones de metros cuadrados al cierre del tercer trimestre de 2026; la demanda continúa creciendo, pero los desarrolladores redujeron el inicio de nuevos proyectos.
Este indicador prácticamente triplicó el mínimo histórico de 1.8% registrado a mediados de 2023, durante el periodo de mayor dinamismo asociado con el nearshoring.
Las mayores presiones se concentran en la frontera norte. Tijuana cerró con una vacancia de 10.2%, seguida por Reynosa, con 7.3%; Monterrey, con 7%; y Ciudad Juárez, con 6%. En contraste, Aguascalientes reportó 0.9%; Puebla, 2.1%; y Saltillo, 2.3 por ciento.
Solili señaló que los desarrolladores mantienen sus precios para conservar la competitividad de sus inmuebles, aunque la brecha entre las rentas solicitadas y las negociadas se ha ampliado.
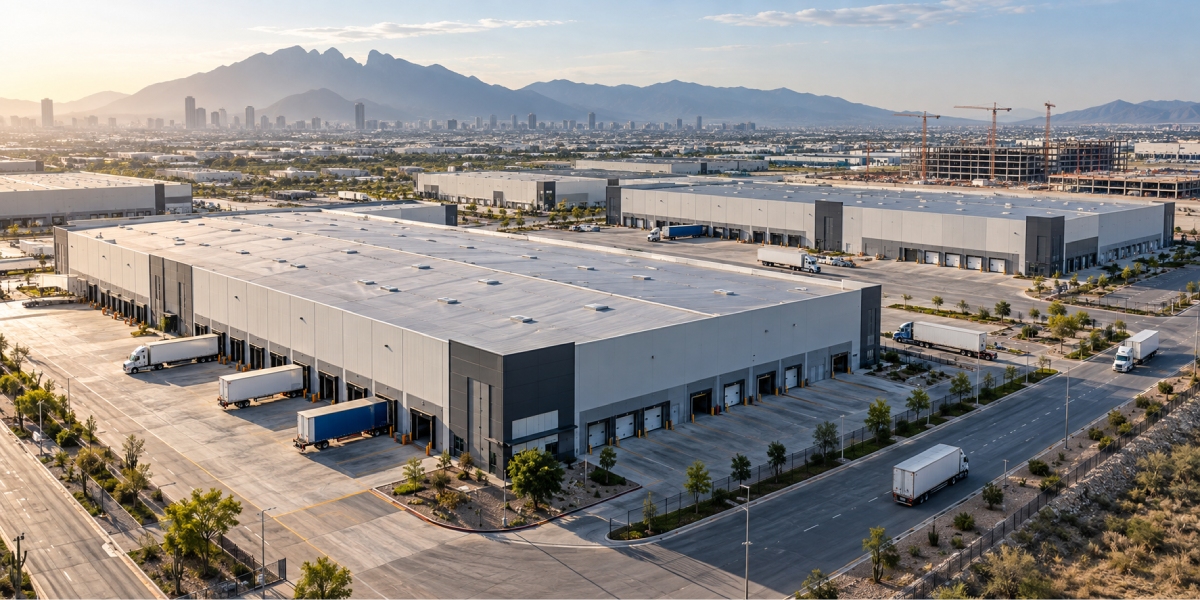
La nueva oferta industrial sumó 1.4 millones de metros cuadrados durante el trimestre. Monterrey concentró 33% de las entregas, Ciudad de México 23% y Guadalajara 17 por ciento.
Entre enero y septiembre se incorporaron 3.5 millones de metros cuadrados, 30% menos que en el mismo periodo de 2025. Los inicios de construcción también disminuyeron 35%, a 2.5 millones, mientras la superficie total en desarrollo bajó a 3.4 millones de metros cuadrados, desde el máximo de 5.9 millones observado al cierre de 2024.
Las actividades logísticas y de almacenamiento ganaron participación, principalmente en los grandes centros urbanos. Ciudad de México concentró 28% de la absorción bruta, mientras Monterrey y Guadalajara participaron con 14% cada una.
Para el cierre de 2026, Solili anticipa mayor dinamismo, aunque la renegociación del T-MEC, la política comercial estadunidense y los costos logísticos continuarán influyendo en las decisiones de expansión.