
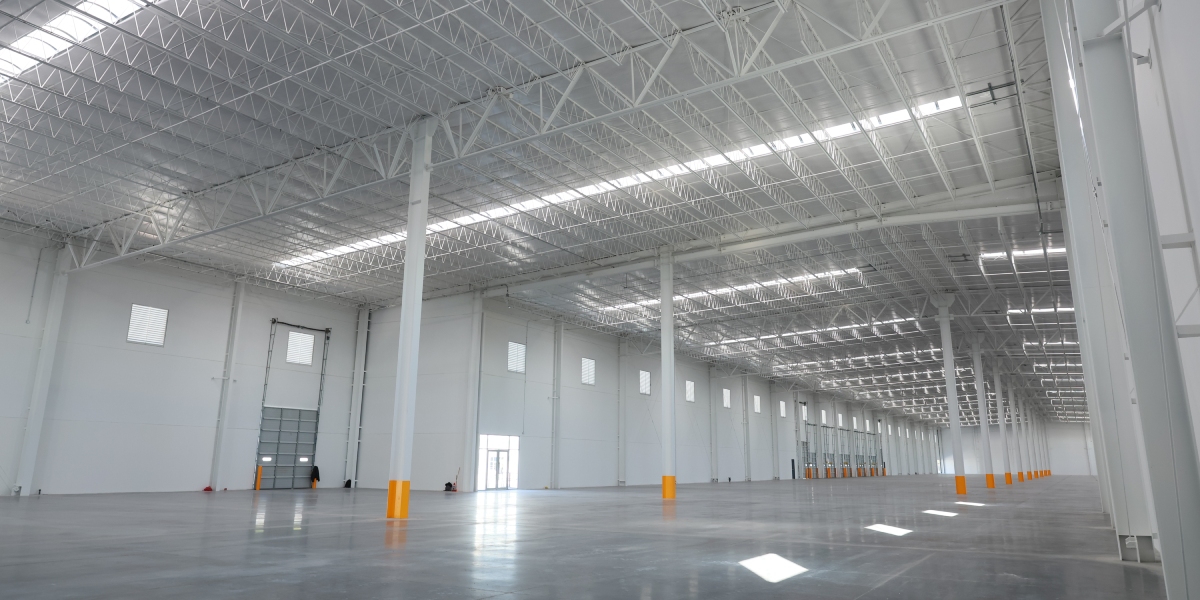
El mercado inmobiliario industrial de la Zona Metropolitana de la Ciudad de México (ZMCM) mantiene su dinamismo en 2026. Al cierre del tercer trimestre, la demanda acumulada superó los 900 mil metros cuadrados (m²), un crecimiento de 25% frente al mismo periodo de 2025, impulsado principalmente por las necesidades de almacenamiento y distribución de mercancías.
Tan solo en septiembre, la absorción bruta alcanzó 145 mil m², un incremento de 80% respecto al mismo mes del año anterior. Este indicador refleja la superficie industrial que fue ocupada mediante operaciones de arrendamiento durante el periodo.
El desempeño muestra que la demanda de espacios industriales en la capital mantiene una trayectoria ascendente, respaldada por la actividad logística y la necesidad de las empresas de contar con instalaciones para almacenar y distribuir productos.
Logística concentra 70% de las operaciones industriales
Uno de los principales soportes del mercado industrial capitalino es el sector logístico. Durante el tercer trimestre de 2026, esta actividad concentró 70% de las transacciones registradas, según Solili.
Este comportamiento también contribuye a sostener el arrendamiento industrial en un momento en que la relocalización de empresas manufactureras hacia México enfrenta mayores retos.
La incertidumbre en el comercio internacional, los aranceles impuestos por Estados Unidos y sus posibles efectos sobre las cadenas de suministro han moderado el impulso del nearshoring. Sin embargo, el mercado de la ZMCM conserva una demanda sólida, con un perfil en el que la logística tiene un peso determinante.
Vacancia industrial de CDMX se ubica en 4.5%
La mayor disponibilidad de espacios industriales es otro de los cambios relevantes del mercado. Al cierre del tercer trimestre de 2026, la tasa de vacancia de la ZMCM llegó a 4.5%, luego de permanecer por debajo de 1% a finales de 2023.
Aunque el indicador aumentó, se mantiene por debajo de la tasa nacional de 5.5%, lo que apunta a un mercado con más opciones de ocupación para las empresas, sin alcanzar los niveles de disponibilidad observados en otras plazas industriales.
La evolución de la vacancia está relacionada con el aumento de la oferta. Durante la pandemia de COVID-19, la menor actividad de arrendamiento elevó el indicador de la Ciudad de México a 4.4%, frente a niveles cercanos a 3.5% antes de la emergencia sanitaria.
Posteriormente, el auge del nearshoring, la reconfiguración de las cadenas de suministro y las ventajas de acceso al mercado norteamericano mediante el T-MEC impulsaron la demanda de espacios industriales. La vacancia cayó a menos de 1% hacia finales de 2023, lo que llevó a los desarrolladores a reactivar sus inversiones.
CDMX mantiene menor vacancia que otros mercados industriales
La disponibilidad de espacios en la capital contrasta con la registrada en otros mercados industriales del país. Al cierre del tercer trimestre, Tijuana reportó una tasa de vacancia de 10.2%, mientras que Monterrey alcanzó 7%, ambos niveles superiores al 4.5% de la ZMCM.
Esta diferencia muestra que la oferta disponible y el ritmo de ocupación evolucionan de manera distinta en cada plaza. En la Ciudad de México, el crecimiento de la demanda y el peso de las operaciones logísticas han contribuido a absorber parte de los espacios que se incorporan al mercado.
La vacancia, por sí sola, no determina el desempeño de un mercado industrial: también es necesario considerar la ubicación de los inmuebles, sus características, los precios de renta y la capacidad de la demanda para ocupar la nueva oferta.
Perspectivas del mercado industrial para el cierre de 2026
El desempeño estará condicionado por la evolución del comercio internacional, los costos operativos y las decisiones de inversión de las empresas, en un entorno en el que el nearshoring ha perdido parte de su impulso inicial.
No obstante, el crecimiento de 25% en la demanda acumulada durante los primeros nueve meses y una vacancia inferior a la nacional muestran que la capital conserva actividad en su mercado industrial.
El reto hacia adelante será mantener el ritmo de ocupación y absorber la nueva oferta, al tiempo que las empresas ajustan sus estrategias logísticas y de distribución ante los cambios en las cadenas de suministro.