
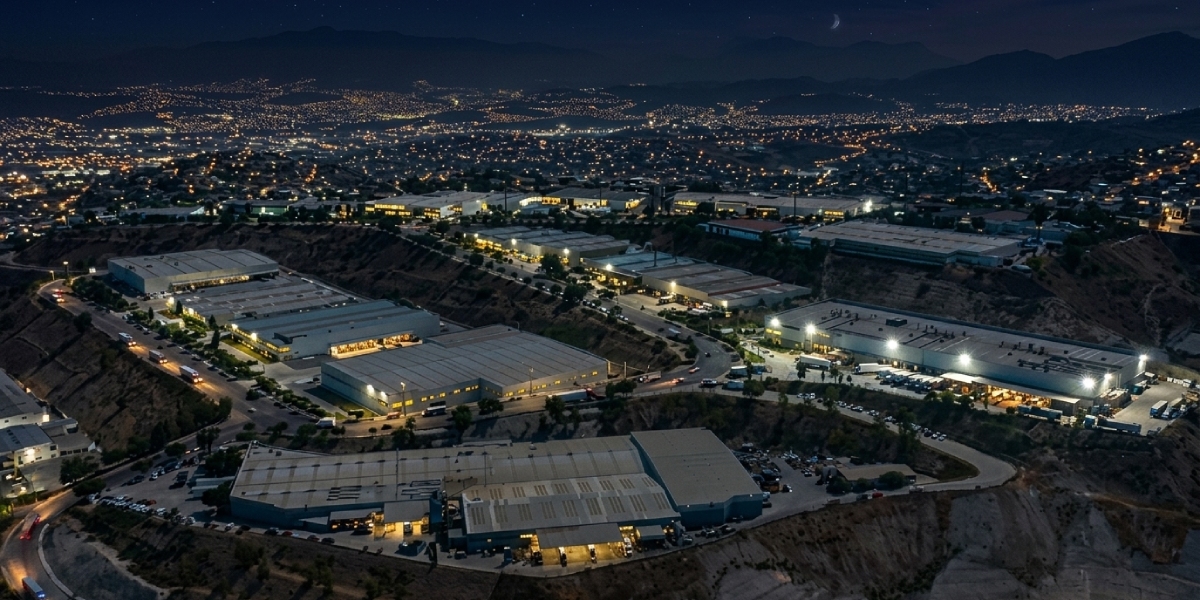
El mercado inmobiliario industrial de Tijuana atraviesa una etapa de mayor competencia entre propietarios, ante el incremento de espacios disponibles y una absorción neta acumulada que refleja las dificultades para recuperar los niveles de ocupación. Al cierre del tercer trimestre de 2026, las empresas cuentan con más alternativas para elegir instalaciones, mientras los desarrolladores y propietarios deben ajustar sus condiciones comerciales para atraer inquilinos.
En este contexto, la disponibilidad de inmuebles amplía las opciones para las compañías que buscan instalarse o expandir sus operaciones en la ciudad fronteriza. Para los propietarios, el reto consiste en ofrecer rentas competitivas, mayor flexibilidad contractual y condiciones de entrega que respondan a las necesidades de los ocupantes.
Rentas industriales: mínima diferencia entre edificios nuevos y usados
Uno de los datos relevantes del mercado es la escasa diferencia entre las rentas de naves industriales Clase A de nueva construcción y las de segunda generación.
Según Cushman & Wakefield, los espacios nuevos registraron una renta promedio de 0.81 dólares por pie cuadrado al mes, mientras que los inmuebles de segunda generación alcanzaron 0.80 dólares.
Esta diferencia de apenas un centavo de dólar por pie cuadrado mensual significa que la antigüedad del inmueble no es el único factor que puede determinar la elección de una nave. La ubicación, las especificaciones técnicas, las condiciones de entrega y la flexibilidad del contrato adquieren mayor importancia en la decisión de las empresas.
Construcción industrial mantiene una oferta relevante
A pesar de las condiciones actuales de absorción, Tijuana mantiene una actividad importante en el desarrollo de nueva oferta industrial. Cushman & Wakefield reportó alrededor de 2.7 millones de pies cuadrados en construcción, además de 3.9 millones de pies cuadrados disponibles para proyectos build to suit, es decir, instalaciones desarrolladas a la medida de los requerimientos de un usuario específico.
La magnitud de estos proyectos plantea un desafío para el equilibrio entre oferta y demanda durante los próximos trimestres. Si la ocupación no muestra una recuperación suficiente, la incorporación de nuevos espacios podría intensificar la competencia entre los propietarios.
Sin embargo, la construcción a la medida ofrece una alternativa para las empresas que necesitan instalaciones con características particulares, al vincular el desarrollo inmobiliario con requerimientos operativos definidos.
Perspectivas del mercado industrial de Tijuana
La evolución del mercado dependerá de la capacidad de absorber los espacios disponibles y de la incorporación de nueva demanda. La ubicación de Tijuana, su cercanía con Estados Unidos y su integración con las cadenas manufactureras de Norteamérica mantienen su relevancia para las operaciones industriales y logísticas.
En el corto plazo, el panorama favorece a los ocupantes, que disponen de más opciones para negociar, mientras los propietarios enfrentan la necesidad de diferenciar sus inmuebles en un mercado más competido.