
Sin embargo, el crecimiento futuro dependerá cada vez más de la disponibilidad de energía eléctrica, la conectividad y la infraestructura, factores que serán determinantes para atraer inversiones, desarrollar nuevos parques industriales y sostener la competitividad de Jalisco.
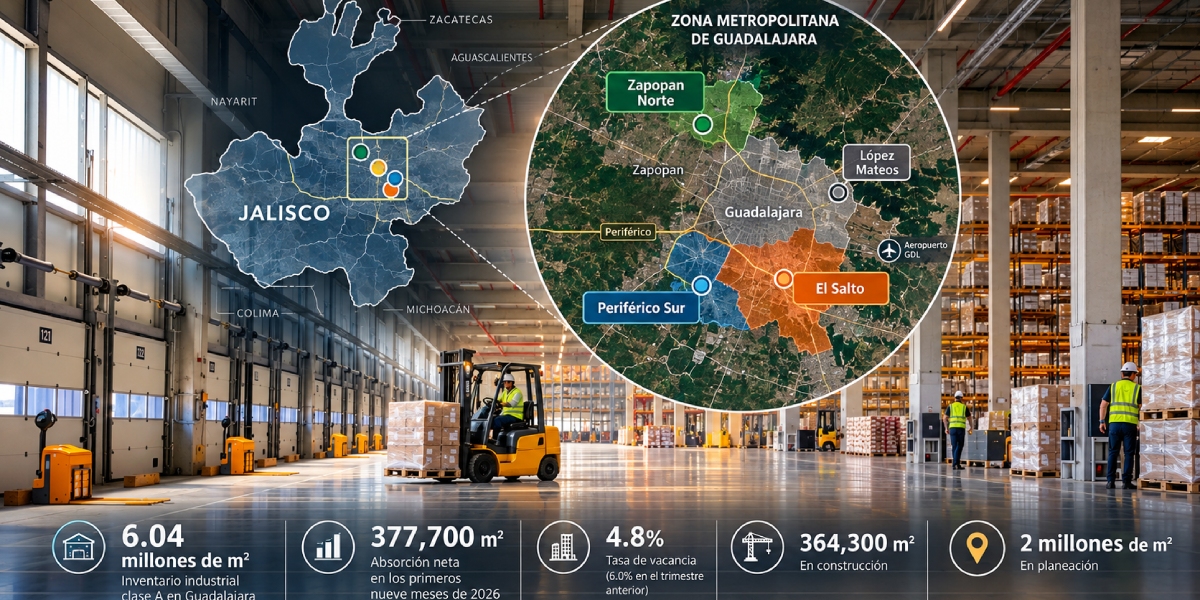
Durante los primeros nueve meses del año, la absorción neta acumuló 377 mil 700 metros cuadrados (m²), mientras que la absorción bruta superó los 523 mil m², reflejando la continuidad de la demanda industrial en la región.
Tan solo en el tercer trimestre, la absorción bruta alcanzó 267 mil 100 m² y la neta 241,200 m², impulsadas por arrendamientos, expansiones, prearrendamientos y proyectos build-to-suit.
Sergio Navarro, vicepresidente de la firma región Guadalajara, destacó la estabilidad de la demanda durante los últimos cuatro años.
El inventario industrial clase A alcanzó 6.04 millones de m², tras incorporar 180 mil 600 m² durante el trimestre. El Salto concentró 48% del inventario total y la totalidad de las nuevas entregas, consolidándose como el principal corredor industrial.
Por su parte, Zapopan Norte se mantuvo como el segundo submercado más importante, con 1.34 millones de m², seguido de Periférico Sur, con 760 mil m².
Actualmente existen 364,300 m² en construcción y cerca de 2 millones de m² adicionales en planeación.
El dinamismo industrial también está respaldado por la inversión extranjera. Jalisco captó mil 406.5 millones de dólares durante el primer semestre, superando lo recibido en todo 2025, mientras que la inversión prevista en nuevos parques industriales supera los 625 millones de dólares para este año.
Para CBRE, la disponibilidad eléctrica, la conectividad y la infraestructura serán factores cada vez más determinantes para la competitividad y el crecimiento de los corredores industriales de Guadalajara.