
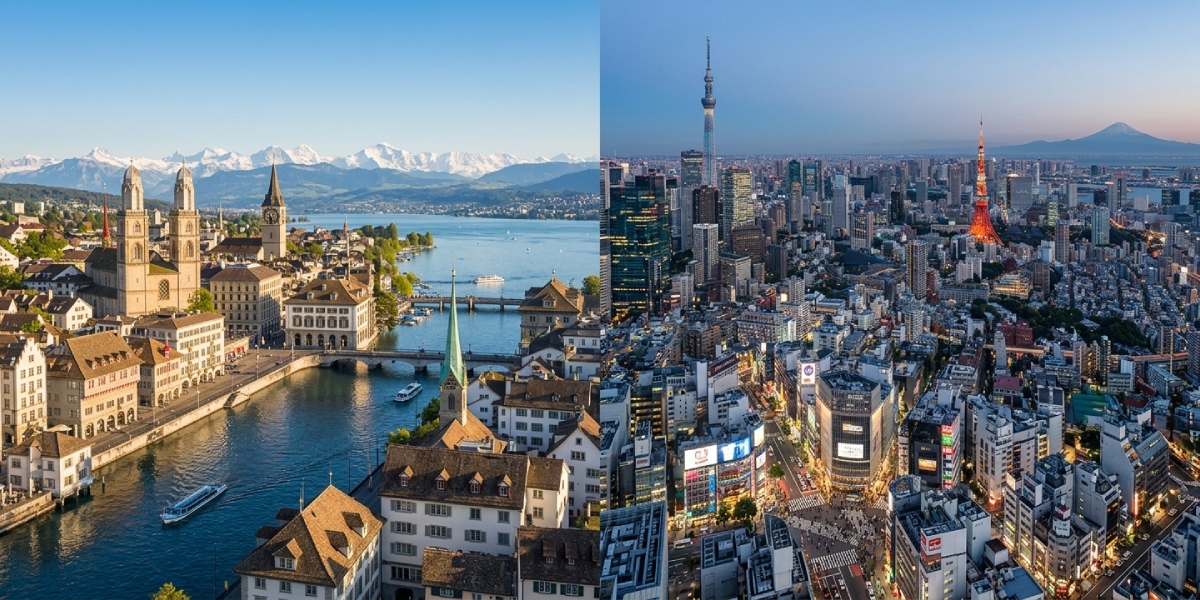
Zúrich y Tokio encabezan en 2026 el riesgo de burbuja inmobiliaria a nivel mundial, de acuerdo con el UBS Global Real Estate Bubble Index 2026, que identifica cambios importantes en los mercados residenciales de las principales ciudades del mundo.
En este mismo grupo se encuentran Dubái, Seúl, Ginebra y Lisboa. En tanto, Ámsterdam, Madrid, Fráncfort, Múnich y Milán presentan un riesgo moderado.
Fuera de Europa, el nivel moderado incluye a Los Ángeles, Sídney, Toronto, Vancouver, Hong Kong y Singapur. Por otro lado, París y Londres se encuentran en la categoría de bajo riesgo, junto con Nueva York, San Francisco y São Paulo.
Los mercados que aumentaron su riesgo
El comportamiento no fue uniforme entre las ciudades analizadas. Lisboa y Seúl registraron los mayores incrementos en el riesgo de burbuja durante el último año. También aumentaron los desequilibrios en Milán, Hong Kong, Madrid y Dubái, aunque en este último mercado el riesgo se moderó desde marzo.
A su vez, en Suiza, los bajos costos de financiamiento han contribuido a mantener las tensiones en Zúrich y Ginebra. En contraste, los desequilibrios disminuyeron en Tokio y Sídney, mientras que se mantuvieron estables en Singapur.
Comprar vivienda es cada vez más costoso
Indica el informe que los precios, alquileres e ingresos se mantuvieron relativamente estables en términos reales durante el último año, aunque con diferencias importantes entre ciudades.
Seúl, Lisboa, Madrid y Hong Kong registraron los mayores incrementos, con aumentos reales de los precios de vivienda cercanos a 10%. En el extremo contrario, Vancouver y Toronto presentaron caídas de aproximadamente 10 por ciento.
El encarecimiento del financiamiento es uno de los principales factores que están limitando la demanda. En la mayoría de las ciudades estudiadas, los costos anuales asociados con comprar una vivienda de 60 metros cuadrados, incluidos intereses hipotecarios y mantenimiento, representan más de 40% del ingreso bruto de un trabajador altamente cualificado.
La vivienda no siempre protegió contra la inflación
Los mercados que en 2021 presentaban un alto riesgo de burbuja acumularon desde entonces una caída promedio de alrededor de 15% en los precios. A su vez, las ciudades con una inflación superior al promedio registraron descensos reales de aproximadamente 5%, mientras que aquellas con una inflación menor al promedio tuvieron un crecimiento real anual cercano a 10 por ciento.
Zúrich y Tokio, los mercados con mayor tensión
En Zúrich, los precios de la vivienda han registrado el mayor incremento entre las ciudades incluidas en el estudio durante los últimos 20 años. La oferta limitada y los bajos costos de financiamiento han mantenido un mercado particularmente tensionado, con tasas de desocupación cercanas a cero.
La demanda de profesionales internacionales, especialmente vinculados con tecnología e inteligencia artificial, también ha contribuido a sostener el mercado. Sin embargo, UBS advierte que la elevada relación entre precios y alquileres refleja una dependencia creciente de las condiciones de financiamiento.
En Tokio, el riesgo permanece en niveles altos después de varios años de incrementos de precios superiores al crecimiento de los ingresos. La demanda continúa respaldada por el poder adquisitivo de los hogares, la migración internacional y el interés extranjero por propiedades de lujo.
Madrid gana valor, pero pierde asequibilidad
Madrid se mantiene en la categoría de riesgo moderado. La demanda de compradores extranjeros, la formación de nuevos hogares y la limitada oferta han impulsado los precios.
La vivienda registró un aumento de 9% anual, por encima del crecimiento de los alquileres y los ingresos, lo que ha deteriorado la asequibilidad. La escasez de oferta continúa respaldando los precios, aunque el crecimiento comenzó a desacelerarse en la primavera de 2026 ante mayores costos de financiamiento y nuevas restricciones para los alquileres de corta duración.
Londres y Miami pierden presión
En Londres, los precios reales de la vivienda acumulan una caída superior a 15% frente a 2021, por lo que la ciudad pasó a la categoría de bajo riesgo. En contraste, los alquileres permanecen cerca de máximos históricos debido a la escasez de vivienda y la limitada construcción.
Miami, por su parte, dejó atrás la categoría de mayor riesgo después de registrar durante 15 años uno de los mayores crecimientos reales de precios entre las ciudades estudiadas. Los costos de financiamiento, la menor asequibilidad y el aumento de las primas de seguros han enfriado la demanda y provocado un descenso de los precios reales.
Aun así, la migración desde otros estados de Estados Unidos y la actividad del segmento de lujo continúan dando soporte al mercado.