
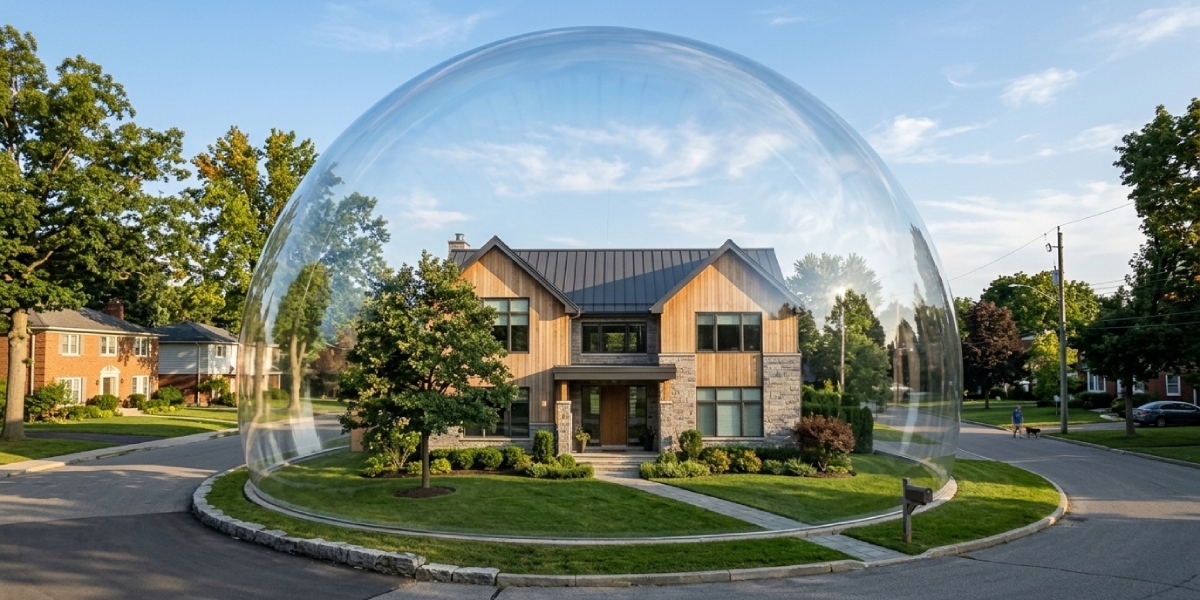
La vivienda representa uno de los principales componentes del patrimonio de las familias mexicanas, pero su protección mediante seguros continúa siendo limitada. En México, apenas 7% de las viviendas cuenta con un seguro contratado voluntariamente por su propietario o inquilino, de acuerdo con cifras de la Asociación Mexicana de Instituciones de Seguros (AMIS).
La penetración aumenta considerablemente cuando se incorporan los seguros vinculados a créditos hipotecarios. Datos de AMIS sitúan en 25.8% el porcentaje de viviendas que cuentan con algún tipo de aseguramiento, aunque las estimaciones pueden variar dependiendo de la base utilizada.
“Tenemos que avanzar en convencer que cuando tú tienes un patrimonio, cúbrelo”, afirmó Ricardo Mange, director general de Seguros de BBVA México, quien considera que todavía existe una baja cultura de protección patrimonial entre la población.
No todas las pólizas protegen lo mismo
Contar con un seguro tampoco significa necesariamente que todos los riesgos estén cubiertos. De las viviendas que tienen algún tipo de aseguramiento, solamente 33% cuenta con cobertura ante eventos de la naturaleza, de acuerdo con información de AMIS difundida recientemente.
Incluso en los seguros vinculados a hipotecas existe una consideración adicional: AMIS advierte que algunas pólizas únicamente protegen el saldo del crédito, por lo que recomienda revisar si la cobertura también protege adecuadamente el valor de la vivienda y sus pertenencias.
Para Mange, uno de los obstáculos es que el seguro todavía suele percibirse como un gasto y no como un instrumento de protección frente a una pérdida patrimonial potencialmente mucho mayor.
El desafío adquiere especial relevancia en un país expuesto a sismos, huracanes, inundaciones y otros fenómenos naturales. La brecha entre el 25.8% de viviendas con algún aseguramiento y apenas 7% con contratación voluntaria muestra que, más allá del crecimiento del mercado hipotecario, la protección del patrimonio residencial todavía tiene un amplio espacio para desarrollarse.