
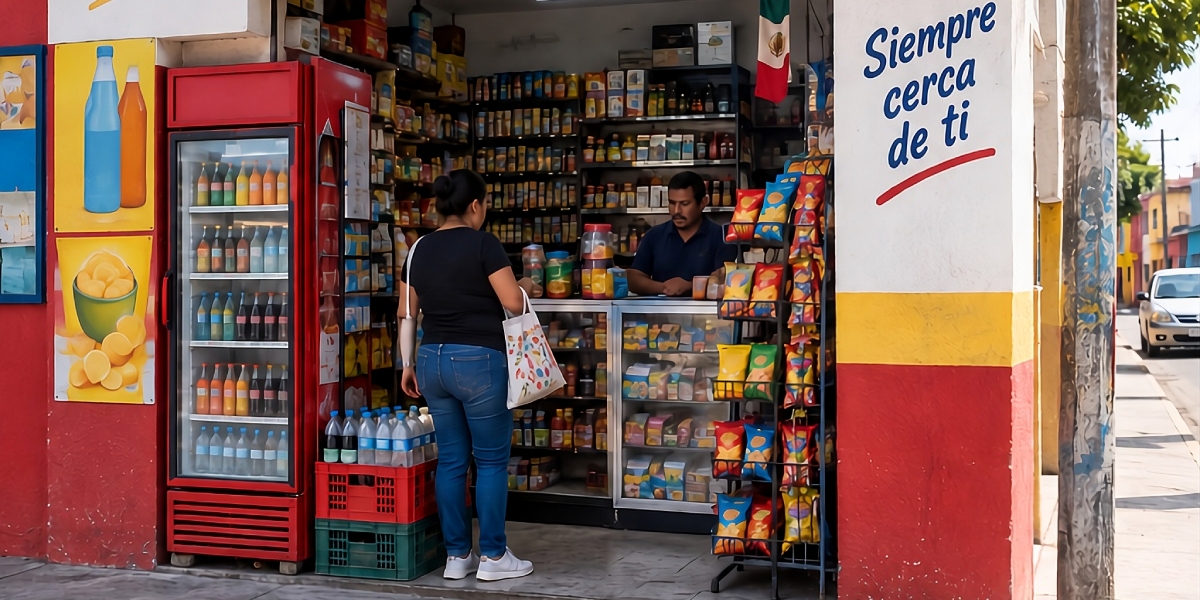
Las tiendas de barrio, misceláneas y pequeños comercios mantienen un papel central en el consumo de los hogares mexicanos. Durante el primer semestre de 2026, el canal tradicional y el autoservicio independiente generaron 30,573 millones de dólares en ventas indirectas en México, de acuerdo con el estudio La grandeza de los pequeños minoristas en Latinoamérica, elaborado por NielsenIQ (NIQ).
El peso de estos establecimientos también se refleja en su cobertura. El país cuenta con 977,503 puntos de venta independientes, entre tiendas tradicionales y autoservicios, que permiten que este tipo de comercio tenga una penetración de 99.5% de los hogares, por encima del 98.7% registrado por los formatos modernos, como supermercados, hipermercados y bodegas.
Más visitas, aunque con compras de menor monto
La cercanía es una de las principales fortalezas de las llamadas “tienditas de la esquina”. Según NIQ, los consumidores mexicanos acuden a estos establecimientos un promedio de 254 veces al año, frente a 64 visitas anuales al canal de autoservicio moderno.
Aunque el gasto promedio por visita es menor, con alrededor de 4.54 dólares, la elevada frecuencia convierte al canal tradicional en un punto estratégico para el consumo cotidiano.
El desempeño de las tienditas impacta a las marcas
La relevancia del pequeño comercio también se refleja en el desempeño de los fabricantes. A nivel regional, 3,147 empresas lograron ganar participación en los canales independientes y 57% de ellas también incrementó su participación en el mercado total.
Y en sentido contrario, de los 3,017 fabricantes que perdieron participación en el canal tradicional, 58% registró también una disminución en el mercado nacional.
Para las empresas de consumo, esto significa que mantener presencia y disponibilidad en estos puntos de venta puede tener un impacto directo en su desempeño general.
Sin embargo, llegar a casi un millón de establecimientos implica retos logísticos. Los fabricantes deben adaptar sus productos y presentaciones a espacios de venta más pequeños, además de hacer más eficiente la distribución indirecta.
México registra crecimiento en valor, pero cae en volumen
Los datos del NIQ Retail Index/Market Track, correspondientes a junio de 2025-junio de 2026, muestran un comportamiento mixto.
Sin embargo, en volumen la tendencia fue negativa. El canal registró una caída de 3.0%, superior al descenso de 2.0% observado en el conjunto del mercado.
Muestra esta diferencia que el crecimiento del valor de las ventas no necesariamente significa que los hogares estén comprando más productos, sino que también refleja el entorno de precios y el comportamiento del gasto.
El consumidor busca ahorrar
El canal tradicional enfrenta además la competencia de formatos que combinan precios bajos y proximidad. En Latinoamérica, 31% de los consumidores señala que la competitividad de precios influye en el lugar donde compra, mientras que 27% afirma comprar con mayor frecuencia en formatos de conveniencia.
Para el caso de México, los establecimientos conocidos como hard discounters aumentaron su penetración en 3.3 puntos porcentuales, hasta alcanzar 62.7%. Su participación en el gasto también avanzó 0.7 puntos, para llegar a 4.1 por ciento.
En este escenario, el canal tradicional mantiene una posición relevante dentro del mercado mexicano de consumo masivo: su amplia cobertura, alta frecuencia de visita y peso en las ventas lo convierten en un componente estratégico tanto para las marcas como para la economía cotidiana de los hogares.