
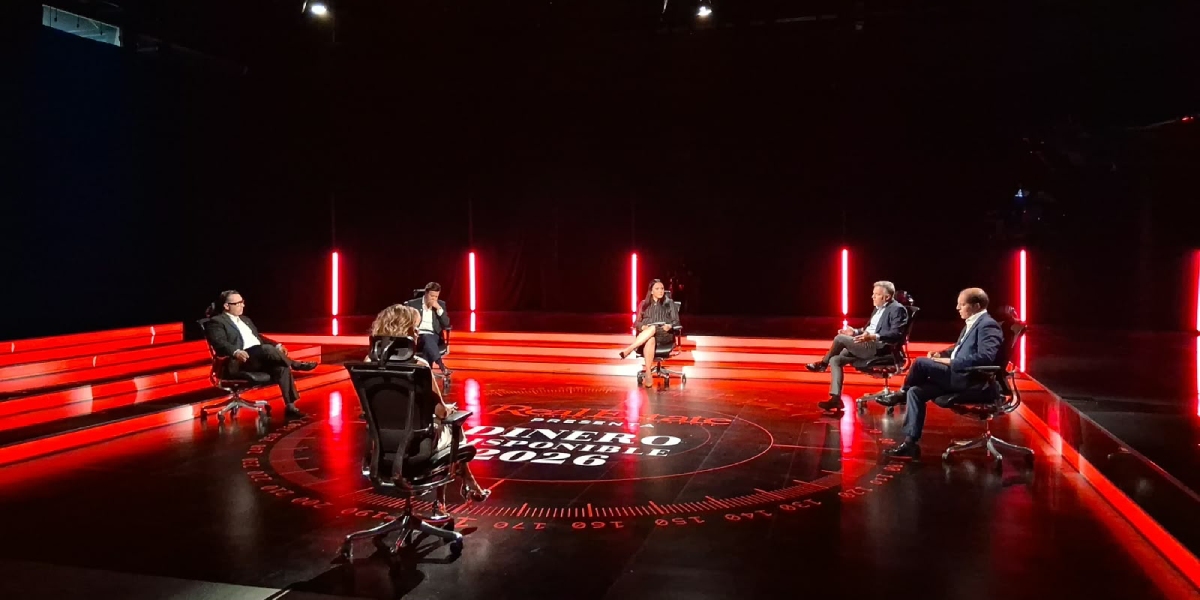
Comprar una vivienda requiere resolver preguntas que van más allá de encontrar una tasa atractiva en un crédito hipotecario: cuánto ahorrar, qué mensualidad asumir, cómo comprobar ingresos y qué gastos considerar antes de firmar. Estos temas forman parte de Dinero Disponible 2026, el programa de Real Estate Market & Lifestyle que reúne a representantes de cinco instituciones bancarias.
Participan Romualdo Mata González, director de Red de la Banca Hipotecaria de BBVA; Norma Angélica Villalobos Facundo, directora ejecutiva de Crédito Hipotecario de Banorte; Santiago Gil Ontiveros, director ejecutivo de Nómina y Crédito a Particulares de Santander; Antonio Artigues Fiol, Head Segmento y Producto de Scotiabank, y Enrique Margain Pitman, director ejecutivo de Crédito Puente e Hipotecario de Mifel.
Viviendas más caras y nuevos compradores
Uno de los ejes del programa es la diferencia entre el crecimiento del monto financiado y la evolución del número de hipotecas. Los participantes explican cómo el aumento del precio de los inmuebles, por encima de los ingresos de las familias, presiona la capacidad de compra.
También abordan las alternativas para jóvenes y hogares que ya no responden al esquema tradicional: coacreditación entre distintos participantes, plazos más amplios y pagos crecientes. La conversación permite conocer cómo están evolucionando los productos y qué desafíos persisten para atender a profesionistas independientes, emprendedores y personas con ingresos mixtos.
La tasa más baja no siempre significa menor costo
Durante una dinámica de verdadero o falso, los especialistas revisan ideas frecuentes sobre el financiamiento: si siempre conviene aportar el mayor enganche posible, si una tasa menor garantiza una hipoteca más barata y qué dificultades enfrentan los trabajadores independientes.
Ahora bien, el Costo Anual Total, las comisiones, los seguros y los pagos anticipados forman parte de las herramientas que se explican para comparar opciones y entender el compromiso financiero.
Tecnología, cofinanciamiento y asesoría
El programa también examina cómo aprovechar la subcuenta de vivienda y los esquemas con Infonavit y Fovissste, así como las oportunidades de la inteligencia artificial para evaluar solicitudes y agilizar trámites.
Los directivos distinguen entre una preaprobación bancaria que puede obtenerse en horas y el tiempo necesario para completar avalúos, certificaciones y procesos notariales. La prevención del fraude y la coordinación entre instituciones siguen siendo parte del desafío.
Se amplía la conversación con preguntas del público sobre compra de vivienda, financiamiento de preventas y adaptación de las hipotecas a distintas etapas de vida.