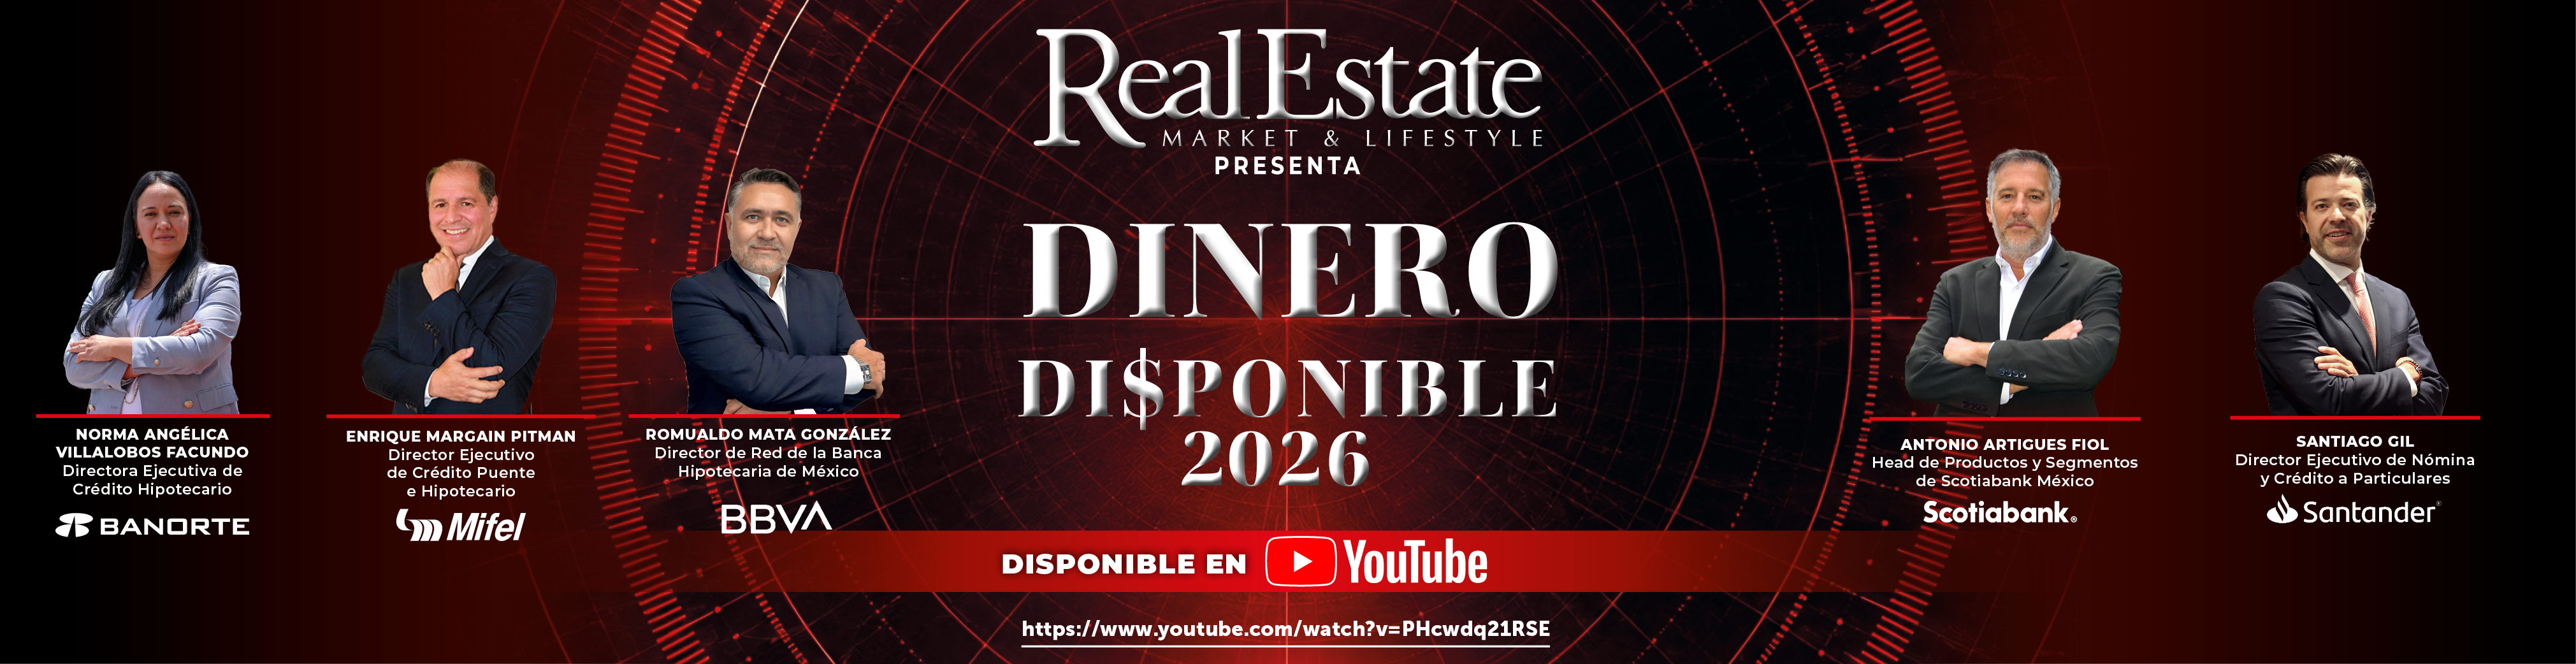

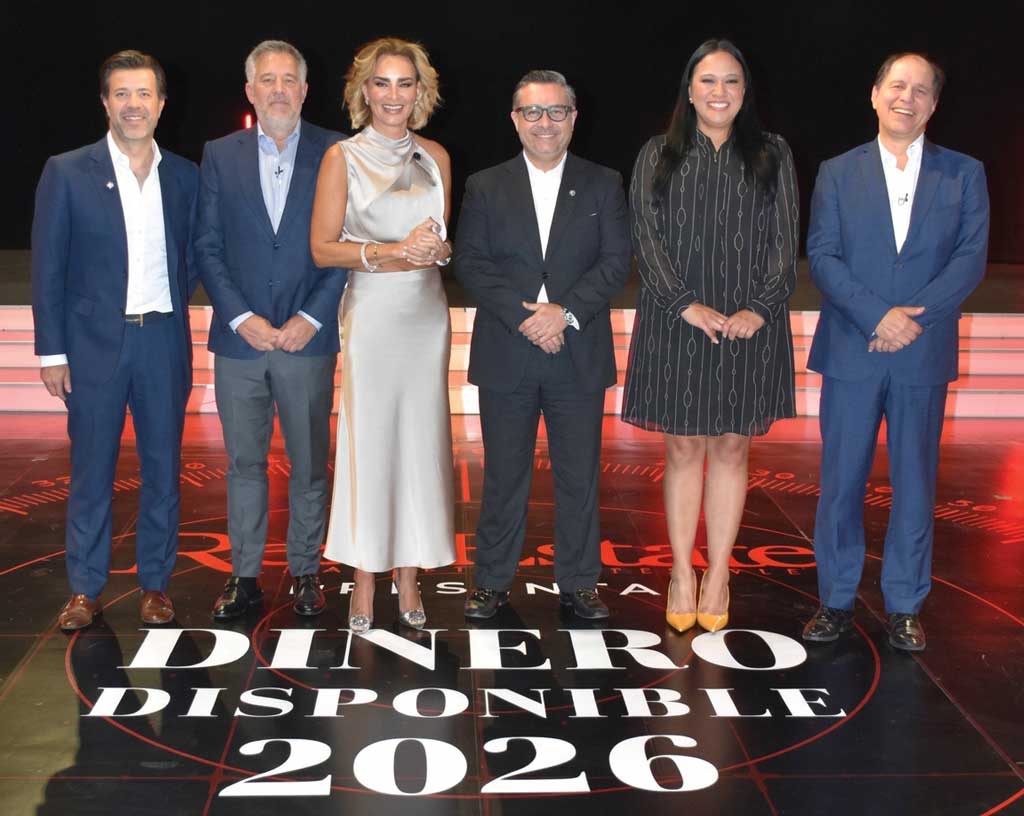
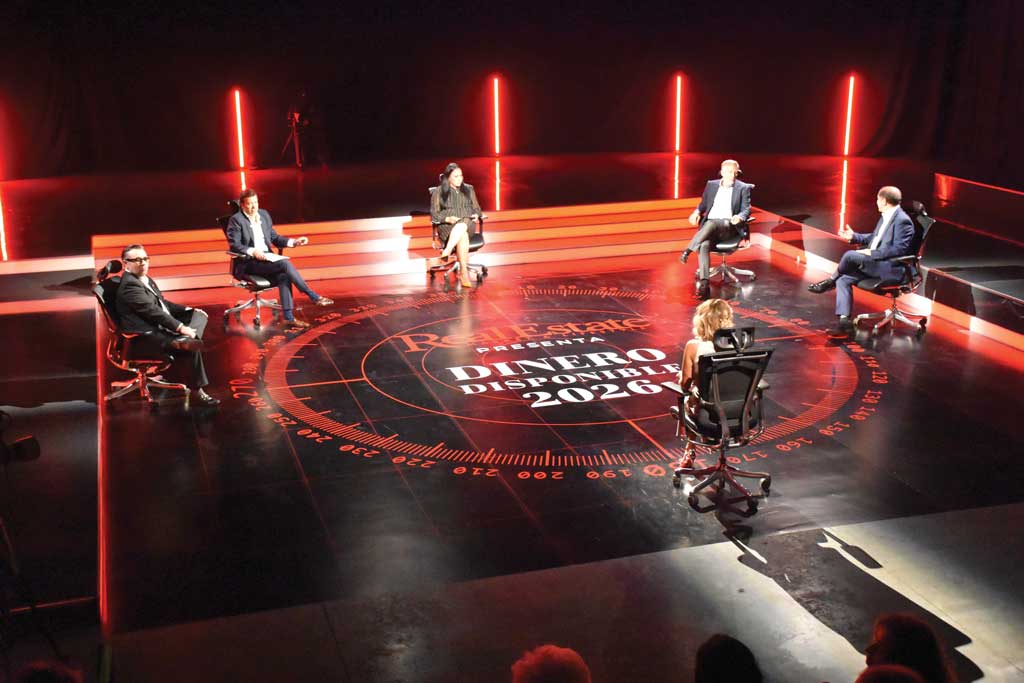
Durante la séptima edición del programa Dinero Disponible 2026, los responsables del negocio hipotecario de BBVA, Banorte, Santander, Scotibank y Mifel expusieron las alternativas para impulsar ese crecimiento: sumar ingresos entre compradores, aprovechar información no tradicional y atender a trabajadores independientes. También identificaron señales de estabilización después de varios años de menor actividad.
El mercado hipotecario mexicano experimenta ciertos contrates, porque por una parte la banca mantiene abierta la oferta de crédito hipotecario, pero por otra parte existe una dificultad importante: los precios de la vivienda crecen más rápido que los ingresos de las familias. Esta divergencia limita la capacidad de compra de los potenciales demandantes, eleva los montos de financiamiento requeridos y obliga a la banca a buscar nuevas formas de incorporar acreditados.
Durante la séptima edición del programa Dinero Disponible 2026, representantes de estas cinco instituciones financieras coincidieron en que existe demanda de vivienda, pero convertirla en operaciones hipotecarias requiere atender el problema de asequibilidad, reconocer distintas fuentes de ingreso y ampliar las alternativas para construir un patrimonio.
 Romualdo Mata González, director de Red de la Banca Hipotecaria de BBVA.
Menos operaciones y mayor financiamiento
Romualdo Mata González, director de Red de la Banca Hipotecaria de BBVA, explicó que la disminución en el número de hipotecas responde, en parte, a la contracción económica y a las dificultades de las familias para comprar una vivienda acorde con sus necesidades.
Al mismo tiempo, el encarecimiento de los inmuebles obliga a solicitar créditos mayores. Según el directivo, compradores que antes financiaban 80% del valor de la propiedad ahora recurren a porcentajes de 90% o 95%, lo que incrementa el monto promedio de las operaciones.
Aunque señaló que el mercado ha registrado una baja durante los últimos tres o cuatro años, también identificó señales recientes de estabilización y un ligero crecimiento.
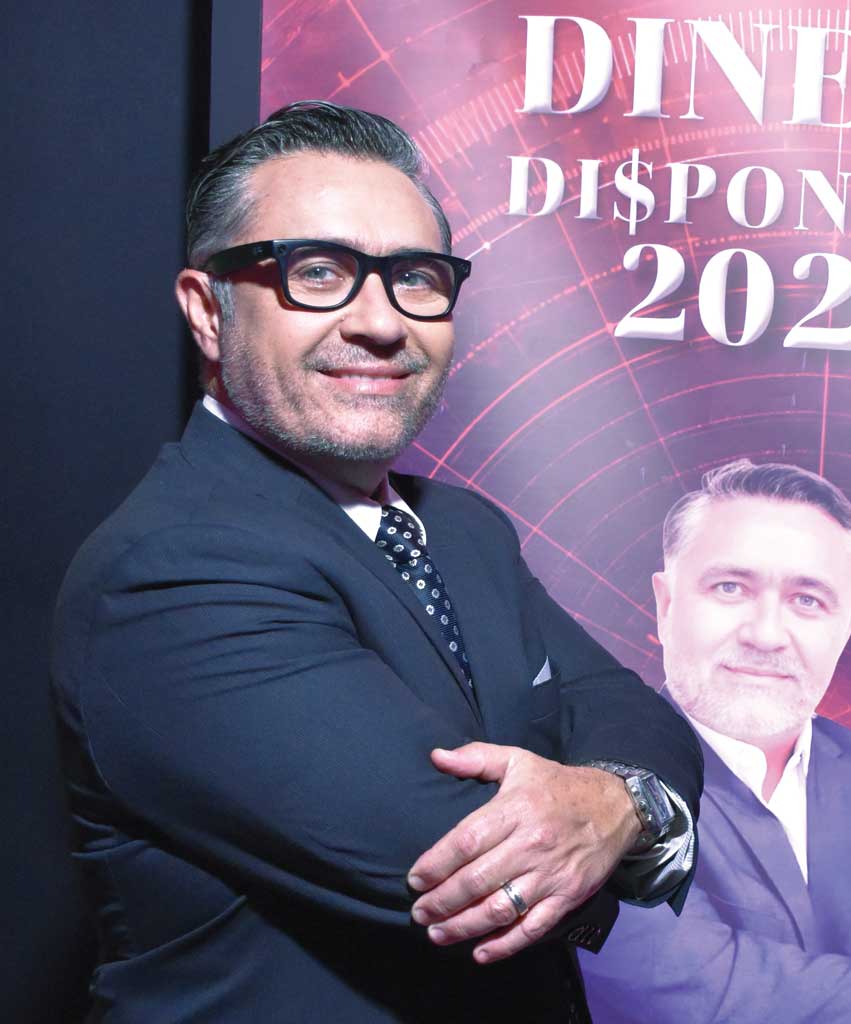
 Enrique Margain Pitman, director ejecutivo de Crédito Puente e Hipotecario de Mifel.
Enrique Margain Pitman, director ejecutivo de Crédito Puente e Hipotecario de Mifel, dimensionó esa evolución: el mercado hipotecario bancario registró alrededor de 114 mil créditos en 2025 y para este año estimó entre 115 mil y 120 mil financiamientos individuales, con un importe aproximado de 280 mil millones de pesos.
Recordó que, después del fuerte incremento de 2021, el mercado se ha mantenido sin crecimiento en términos reales. El aumento de los valores de la vivienda por encima de los salarios representa un reto particular para los jóvenes, quienes necesitan encontrar un financiamiento suficiente sin comprometer su nivel de vida.
En ese contexto, destacó los esquemas para sumar ingresos y coacreditar como alternativas para adquirir vivienda.
 Norma Angélica Villalobos Facundo, directora ejecutiva de Crédito Hipotecario de Banorte.
El comprador cambia y la banca debe adaptarse
Norma Angélica Villalobos Facundo, directora ejecutiva de Crédito Hipotecario de Banorte, señaló que la evolución de los precios también está modificando el perfil de quienes pueden contratar una hipoteca.
Al cierre del primer semestre de 2026, explicó, el precio de la vivienda adquirida mediante crédito hipotecario aumentó alrededor de 7.9%, frente a una inflación de aproximadamente 3.4% en el mismo periodo.
Esta presión podría reducir el número de familias con acceso al financiamiento y exige modificar productos y ofertas. La directiva indicó que Banorte ha realizado ajustes en su propuesta hipotecaria para facilitar el acceso a la vivienda bajo estas condiciones.
 Santiago Gil Ontiveros, director ejecutivo de Nómina y Crédito a Particulares de Santander.
Santiago Gil Ontiveros, director ejecutivo de Nómina y Crédito a Particulares de Santander, consideró que la demanda permanece, pero enfrenta una restricción de capacidad económica.
“El precio de la vivienda está creciendo más rápido que el ingreso de las familias”, expresó.
Para ampliar el universo de clientes, planteó evolucionar las políticas de riesgo, utilizar información de fuentes no tradicionales y mejorar los modelos de estimación de ingresos futuros.
También subrayó que la solución requiere la participación de todo el sector: “El reto no es nada más de los bancos, el reto creo que es de todo el ecosistema”. En ese esfuerzo incluyó a desarrolladores y sector público.
Crecer mediante más acreditados
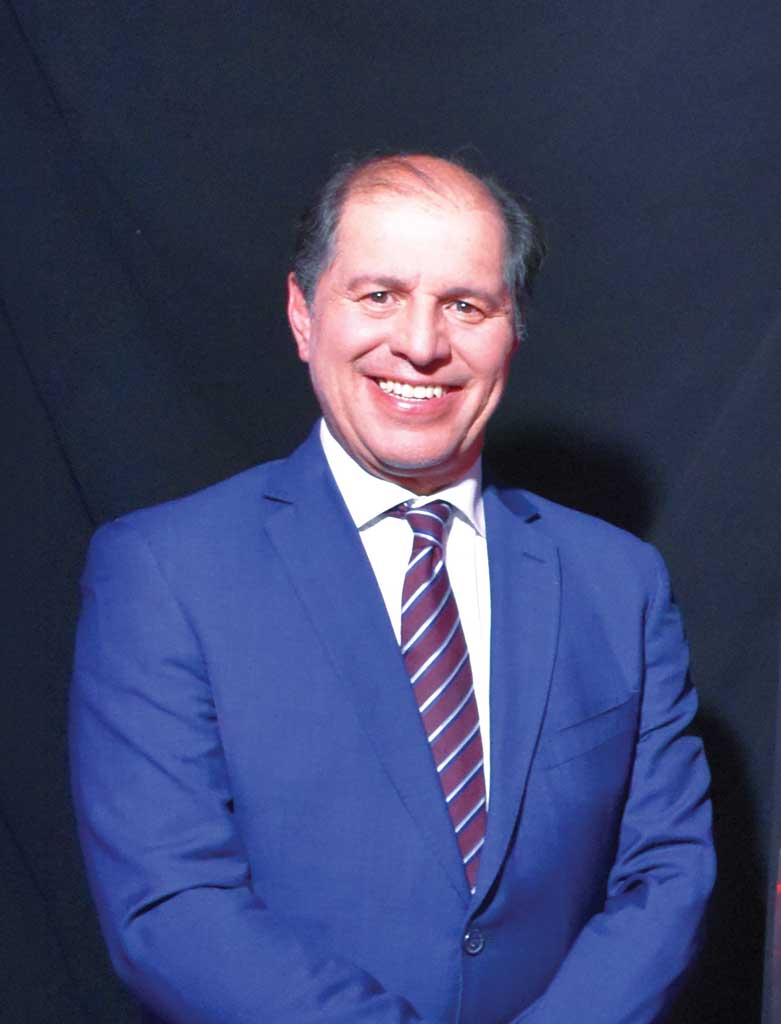
Antonio Artigues Fiol, Head de Segmento y Producto de Scotiabank, afirmó que el mercado todavía puede crecer en número de acreditados.
Explicó que los esquemas para sumar ingresos y la reducción de márgenes por parte de los bancos durante los ciclos de alza de tasas han contribuido a dar estabilidad a los pagos hipotecarios y facilitar el acceso. Sin embargo, reconoció que estos esfuerzos no han sido suficientes.
El directivo recordó que el mercado dio un salto importante hace cuatro o cinco años y posteriormente logró consolidarlo. El siguiente desafío consiste en retomar el crecimiento mediante métodos alternativos de evaluación, nuevas tecnologías e inteligencia artificial que permitan financiar a más familias.
 Antonio Artigues Fiol, Head Segmento y Producto de Scotiabank.
La oportunidad entre los no asalariados
Margain identificó una de las principales posibilidades de expansión en las personas que no reciben un salario fijo. Señaló que 70% del crédito hipotecario bancario se dirige a asalariados, mientras el resto corresponde a profesionistas independientes, personas físicas con actividad empresarial y otros perfiles de comprobación.
El reto, especialmente entre quienes tienen menores ingresos, es determinar su capacidad de pago. Para ello, propuso aprovechar datos alternativos e inteligencia artificial que ayuden a reconocer sus ingresos y ofrecer financiamiento acorde con sus posibilidades.
Esta tarea, añadió, debe acompañarse de inclusión y educación financiera, así como de un proceso gradual de construcción de historial crediticio. *
Texto: Ricardo Vázquez
Foto: Real Estate Market & Lifestyle