
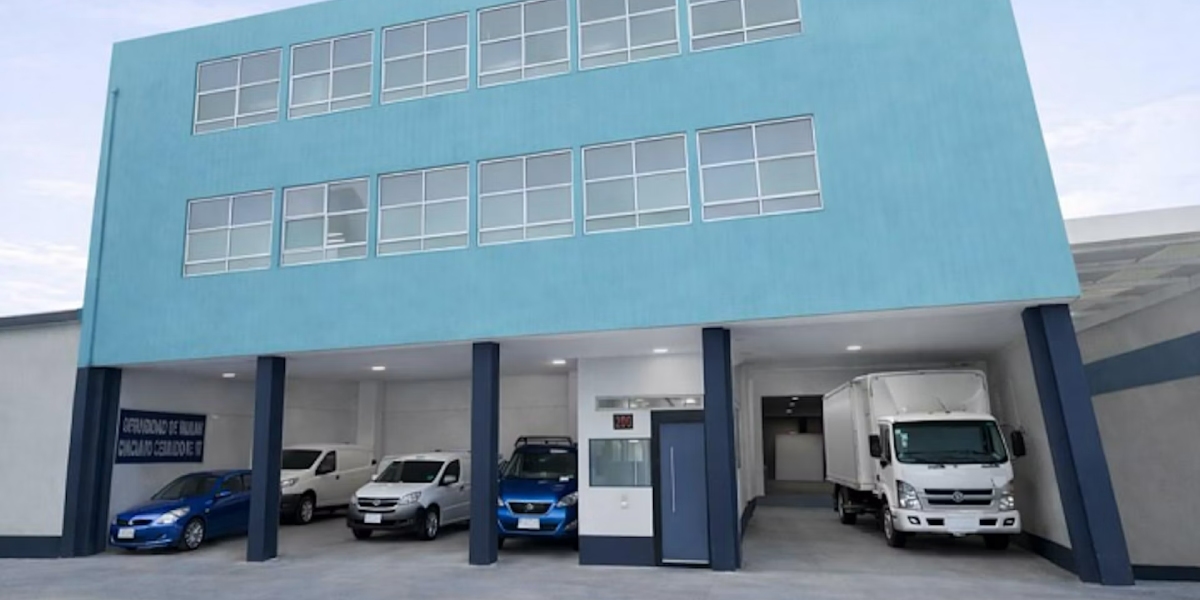
La cercanía con los consumidores y la necesidad de agilizar las entregas de compras en línea están impulsando la búsqueda de espacios industriales pequeños en la Ciudad de México, particularmente en corredores de última milla como Iztacalco-Venustiano Carranza e Iztapalapa.
La demanda de bodegas para almacenar, preparar y distribuir mercancías responde al crecimiento de las compras digitales y a la necesidad de entregar los pedidos en el menor tiempo posible. Además, la actividad comercial no termina con las jornadas de descuentos: continúa con las compras navideñas, las rebajas de fin de año y el Día de Reyes, hasta enero.
La Confederación de Cámaras Nacionales de Comercio, Servicios y Turismo (Concanaco Servytur) estima que El Buen Fin 2026 generará una derrama económica de 235 mil millones de pesos, 7.3% más que en 2025. De ese monto, 79% correspondería a ventas en establecimientos físicos y 21% al comercio electrónico.
En este contexto, los espacios de almacenamiento y distribución adquieren relevancia tanto para abastecer las tiendas como para atender los pedidos realizados por internet.
Valle de México tiene las rentas industriales más altas
Muestra el reporte de Spot2.mx que el mercado industrial del Valle de México mantiene precios de salida superiores al promedio nacional. Durante el tercer trimestre de 2026, la renta promedio de las naves industriales en esta zona alcanzó 10.72 dólares por metro cuadrado al mes, un incremento trimestral de 3.5% respecto a los 10.36 dólares registrados en el segundo trimestre.
Además, entre el primer y el tercer trimestre de 2026, el precio de salida promedio nacional de las naves industriales aumentó 11.4 por ciento.
Dentro de la Ciudad de México, los corredores de Iztacalco-Venustiano Carranza e Iztapalapa también registraron incrementos trimestrales y cotizaron por encima del promedio nacional.
En Iztacalco-Venustiano Carranza, el precio promedio de salida fue de 11.07 dólares por metro cuadrado al mes, mientras que en Iztapalapa llegó a 9.34 dólares. Sin embargo, dependiendo de las características del inmueble, algunas opciones alcanzan precios de hasta 17.68 dólares por metro cuadrado.
Otro corredor que registró un incremento importante fue Tlalnepantla. En esta zona, el precio promedio pasó de 10.13 a 10.82 dólares por metro cuadrado mensual, lo que representó un aumento trimestral de 6.8 por ciento.
Así, la diferencia entre el precio del Valle de México y el promedio nacional se amplió: pasó de aproximadamente 20% en el segundo trimestre a 22% en el tercero.
La última milla concentra la búsqueda de bodegas pequeñas
La necesidad de acercar los productos al consumidor final explica parte de la demanda de espacios de menor tamaño en la capital. Según el análisis de Spot2.mx, el Valle de México concentró 62% de las visitas agendadas a naves industriales en su plataforma durante el tercer trimestre.
También, la falta de terrenos disponibles dentro de la ciudad influye en el mercado. Ante esta limitación, desarrolladores y FIBRAs están recurriendo al reciclaje urbano y a la reconversión de inmuebles obsoletos para generar nuevos espacios industriales en corredores como Iztacalco-Venustiano Carranza, Iztapalapa y Vallejo.
Vianey Macías, Head de Market Research de Spot2.mx, explicó que los precios responden a una demanda que se mantiene durante la temporada comercial y a la disponibilidad limitada de inmuebles bien ubicados.
“Los precios de salida responden a la escasez de naves bien ubicadas, no a cinco días de ofertas, sino a una demanda constante que naturalmente es mayor durante toda esta temporada y que presiona los precios”, afirma.
“Ya no se paga solo por ubicación. Capacidad eléctrica, andenes y accesos pesan casi lo mismo, y un espacio que puede operar el lunes se cotiza distinto a uno que necesita meses de adecuaciones. En la ciudad no hay reserva territorial y la cercanía con el consumidor concentra la búsqueda en espacios pequeños; en la periferia, la demanda es por naves de gran formato. Son dos mercados distintos dentro de la misma temporada”, explica Macías.
Renta temporal y microbodegas, alternativas para la temporada alta
Ante los incrementos de demanda durante el cierre del año, las empresas también buscan esquemas de almacenamiento más flexibles para responder a las necesidades logísticas sin depender exclusivamente de grandes centros de distribución.
Se encuentran entre las alternativas las rentas temporales o por proyecto, las naves listas para operar, el almacenamiento compartido, las microbodegas y los espacios tipo dark store, utilizados para preparar pedidos de comercio electrónico.
A estas necesidades se suma la logística inversa. Después de las jornadas de descuentos, las devoluciones de compras en línea regresan a los almacenes para su recepción, revisión y reacondicionamiento, al mismo tiempo que las empresas comienzan a recibir inventario para la temporada navideña.
Concluye Vianey Macías: “El Buen Fin se mide en miles de millones de pesos, pero se decide en metros cuadrados desde el punto de vista logístico. Es la puerta de entrada a la temporada alta de consumo y, por tanto, de presión logística. Quien busca bodega en octubre y noviembre compite por lo que queda; quien la busca en verano elige ubicación, tamaño y precio”.
Los resultados del reporte muestran que el mercado industrial del Valle de México enfrenta una demanda concentrada en espacios bien ubicados y de menor superficie dentro de la ciudad, mientras que en la periferia se buscan naves de mayor formato. La temporada de consumo de fin de año acentúa esta necesidad y coloca a la infraestructura de almacenamiento y distribución como una pieza relevante para el comercio físico y electrónico.