
El balance del mercado hipotecario bancario mexicano va más allá de los créditos que se contratan cada año. Su dimensión también se encuentra en el financiamiento que permanece en los balances de las instituciones: préstamos que acompañan durante años la adquisición de vivienda y cuya calidad depende de la capacidad de los acreditados para sostener sus pagos.
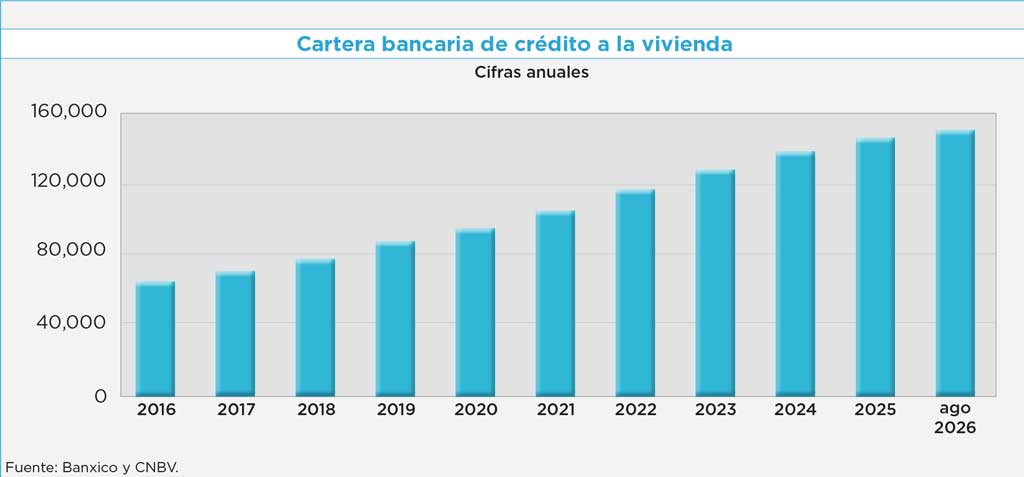
A agosto de 2026, el saldo de la cartera bancaria de crédito a la vivienda ascendió a un billón 556 mil 626 millones de pesos, de acuerdo con las cifras de la Comisión Nacional Bancaria y de Valores (CNBV).
Este saldo representa el tamaño del portafolio vigente en los balances bancarios, incluyendo su componente vencido. Su lectura es distinta de la colocación anual: mientras esta última registra los financiamientos otorgados durante un periodo, la cartera reúne los saldos acumulados de créditos contratados en diferentes años y que están vigentes.
Por ello, evaluar el mercado requiere observar conjuntamente la dimensión del portafolio, el comportamiento de pago y las prácticas que permiten administrar compromisos de largo plazo.
Una cartera construida durante décadas
La trayectoria del saldo habitacional muestra la profundidad que ha adquirido este negocio. En 2010, la cartera sumaba 368 mil 400 millones de pesos; en 2020 alcanzó 994 mil 869 millones y en 2021 superó el billón de pesos.
El saldo de agosto de 2026 equivale a poco más de cuatro veces el registrado en 2010, en términos nominales. Esta comparación describe la expansión monetaria del portafolio; no significa que el número de familias financiadas haya aumentado en la misma proporción ni descuenta el efecto de la inflación.
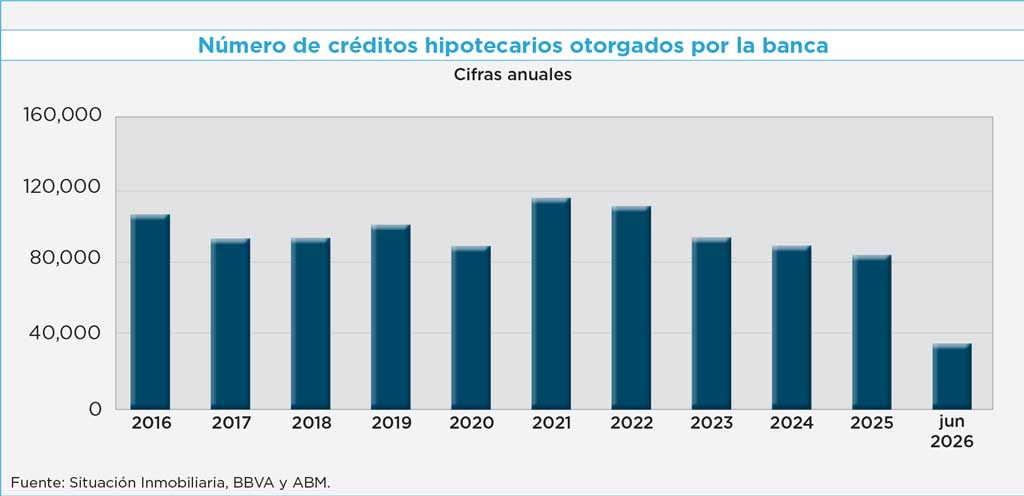
La serie histórica del número de créditos complementa esa lectura. La banca pasó de una actividad reducida al inicio de los años 2000 a un mercado con operaciones recurrentes durante más de dos décadas, aunque con fluctuaciones importantes. Esa trayectoria ha permitido acumular experiencia en la evaluación y administración de hipotecas.
Durante la séptima edición de “Dinero Disponible 2026”, Enrique Margain Pitman, director ejecutivo de Crédito Puente e Hipotecario de Mifel, describió esa evolución como un proceso de fortalecimiento del sector.
“La verdad es que el sector hipotecario ha venido construyendo sobre bases muy firmes”, expresó.
El directivo destacó el desarrollo de productos, destinos de financiamiento y esquemas hipotecarios, así como el fortalecimiento de los seguros y la colaboración con organismos públicos de vivienda. Su balance fue el de un mercado que ha construido capacidades para sostener relaciones financieras de largo plazo.
Morosidad contenida, con una trayectoria que vigilar
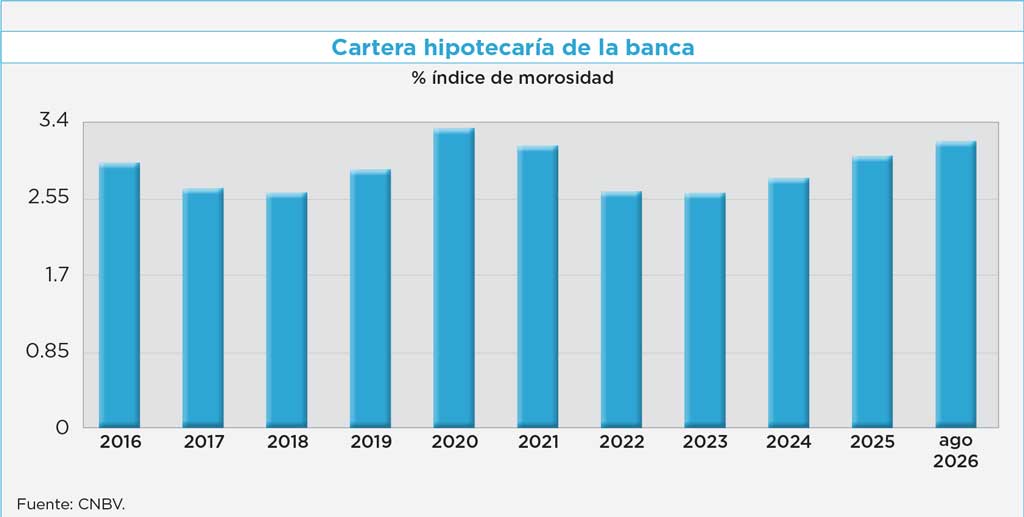
El tamaño de la cartera debe acompañarse de una revisión de su calidad. A agosto de 2026, el índice de morosidad hipotecaria se ubicó en 3.20%, según información de la misma CNBV.
El indicador expresa la proporción del saldo de cartera vencida respecto de la cartera total. No representa el porcentaje de personas que perdieron su vivienda ni equivale a una pérdida definitiva para las instituciones.
También conviene distinguir los conceptos: la cartera vencida es un monto; el índice de morosidad es la relación porcentual que permite dimensionarlo frente al portafolio.
La perspectiva histórica ofrece dos lecturas. El nivel de agosto permanece por debajo del 4.63% registrado en 2009 y del 4.02% de 2013. Sin embargo, supera el 2.62% de 2023, el 2.79% de 2024 y el 3.04% de 2025.
Así, el mercado presenta una morosidad que Margain calificó como relativamente baja, pero el indicador muestra un aumento frente a los últimos cierres anuales. Entre diciembre de 2023 y agosto de 2026, la diferencia fue de 0.58 puntos porcentuales.
Esta evolución merece seguimiento. Una lectura favorable de la calidad del portafolio no elimina la necesidad de observar los atrasos en los pagos y preservar la disciplina con la que se conceden y administran los financiamientos.
La fortaleza comienza antes de la firma
En el webinar Dinero Disponible 2026, Antonio Artigues Fiol, Head de Segmento y Producto de Scotiabank México, explicó que el interés de las instituciones es que los clientes puedan sostener el crédito y construir un patrimonio.
“Los bancos no queremos casas. Los bancos lo que queremos es que nuestros clientes puedan acceder a una vivienda, que puedan construir un patrimonio”, afirmó.
Su planteamiento coloca la evaluación inicial en el centro de la salud hipotecaria. Una operación que normalmente puede extenderse durante 20 años requiere analizar las circunstancias del solicitante y considerar las protecciones que acompañarán al financiamiento.
Artigues destacó la importancia de una buena evaluación desde el origen, del análisis del crédito y del conocimiento de los seguros. La relación con el acreditado, explicó, continúa durante la vida del préstamo.
Norma Angélica Villalobos Facundo, directora ejecutiva de Crédito Hipotecario de Banorte, también vinculó la calidad de la originación con el riesgo y la rentabilidad del negocio. Su intervención subrayó que una evaluación disciplinada permite establecer condiciones de financiamiento de acuerdo con el perfil del solicitante.
En conjunto, estas participaciones muestran que la salud del mercado se construye desde la contratación: el valor de la garantía debe acompañarse de una evaluación de la capacidad para cumplir el compromiso.
Históricamente, los participantes en el programa anual Dinero Disponible, han afirmado a Real Estate Market & Lifestyle lo relevante que ha sido para las instituciones bancarias no competir en riesgo.
Un portafolio concentrado
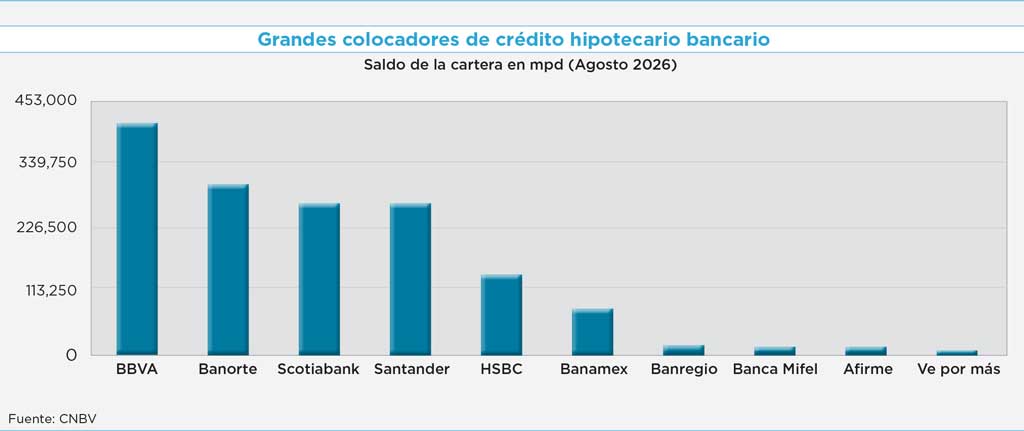
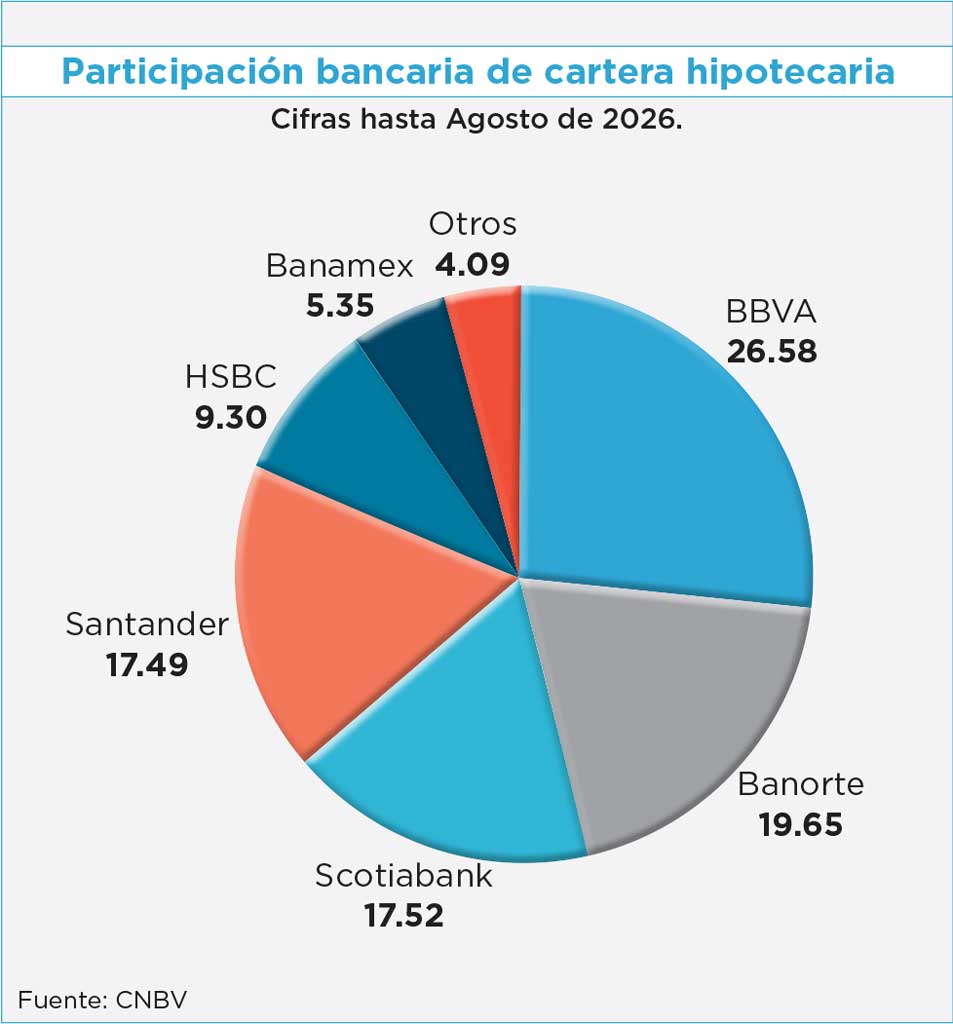
La distribución de la cartera revela otra característica estructural. Con base en los saldos de cada institución, cuatro bancos concentran aproximadamente 81.3% del portafolio hipotecario y seis reúnen 95.9 por ciento.
El dato describe una elevada concentración del saldo en un grupo reducido de instituciones. No mide, por sí solo, la intensidad de la competencia ni permite concluir que todas las entidades mantienen los mismos criterios de riesgo, condiciones comerciales o perfiles de clientes.
Para este balance, su relevancia está en mostrar dónde se administra la mayor parte de las hipotecas bancarias. Las prácticas de evaluación, seguimiento y atención de esas instituciones tienen un peso considerable en el comportamiento agregado del mercado.
Preservar la calidad del patrimonio financiado
El saldo de 1.56 billones de pesos muestra la dimensión alcanzada por el financiamiento bancario a la vivienda. El índice de morosidad de 3.20% permite evaluar una parte de su calidad, mientras su incremento reciente recuerda que el seguimiento del riesgo debe mantenerse.
La madurez del mercado se expresa en su capacidad para administrar hipotecas durante décadas, fortalecer sus mecanismos de protección y acompañar a los acreditados más allá de la firma.
El balance es el de un sector con experiencia y una amplia base de financiamiento acumulado. Preservar esa fortaleza exige que cada operación pueda sostenerse durante su vida y que el patrimonio financiado tenga respaldo en una capacidad de pago evaluada con rigor.
Texto: Ricardo Vázquez
Foto: DEPOSITPHOTOS