
En entrevista con Real Estate Market & Lifestyle, el directivo sostuvo que los bancos deben facilitar el acceso de más mexicanos a una vivienda a través del crédito y, al mismo tiempo, generar condiciones que permitan a los desarrolladores ampliar su oferta hacia segmentos de menores ingresos.
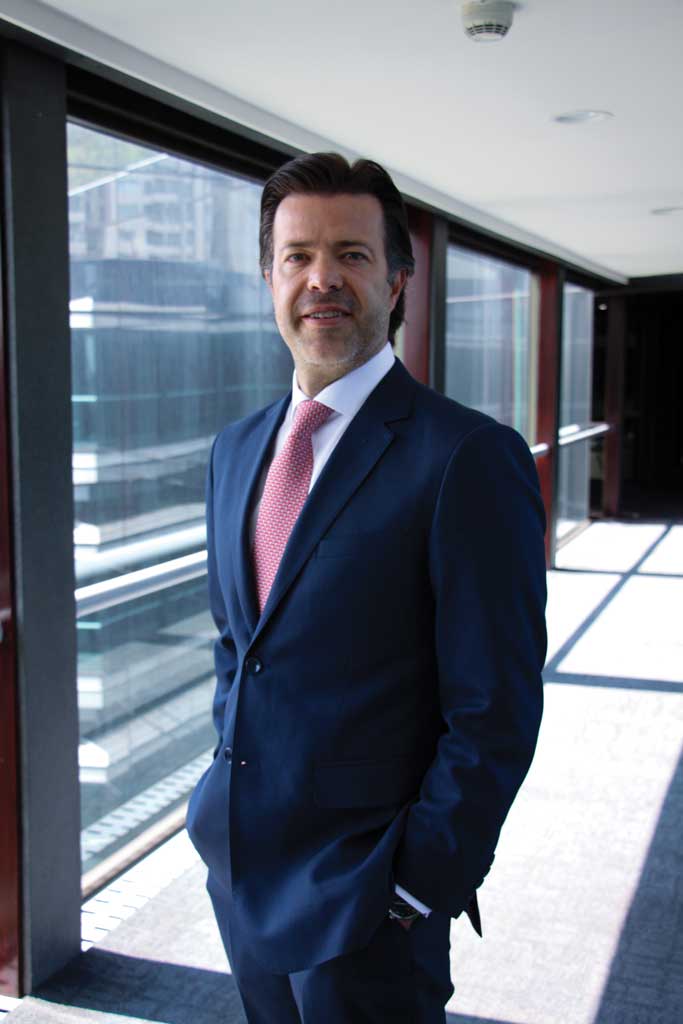 Santiago Gil Ontiveros, director ejecutivo de Nómina y Crédito a Particulares de Santander México.
Gisselle Morán (GM): Santander ha ganado una participación muy importante del mercado hipotecario, ha sido uno de los bancos que más ha crecido. ¿Cómo ha sido este crecimiento?
Santiago Gil (SG): El equipo ha hecho un gran trabajo. Creo que todo está basado en generar una oferta de valor enfocada en las distintas necesidades del cliente. Esa oferta de valor premia con una mejor tasa de interés al cliente que más vinculado está con Santander. Pero, por otro lado, también tenemos a ese cliente que le está costando reunir el enganche y se enfoca en el tema de la mensualidad, con Hipoteca Free, eliminamos las barreras de entrada.
Y, por otro lado, estamos ampliando la base de clientes con acceso a la vivienda con Hipoteca Integral para personas con ingresos mixtos, donde podemos inferir ese ingreso y esa capacidad de pago y poder hacerle una oferta de crédito. Entonces, teniendo esta oferta de valor y si le sumas a estar todos los días pensando en cómo mejorar el flujo, el proceso, reducir tiempos, darle transparencia, enseñarle al cliente dónde está su trámite, creo que esa mezcla nos ha ayudado a que hoy crezcamos cuatro veces lo que está creciendo la industria en temas de contratación.
GM: ¿Qué es la Hipoteca Free? ¿En qué consiste?
SG: La Hipoteca Free está pensada en el cliente al que le está costando reunir el ahorro para el enganche. Está pensada para que el cliente se enfoque en el pago únicamente de capital e intereses. Con Hipoteca Free eliminamos el cobro de comisiones, pago de avalúo, costo de seguros, financiando hasta el 95% del valor del inmueble, y en esquemas cofinanciados hasta el 100%. Entonces, esto ayuda a esa persona para que nada más se enfoque en su capacidad de pago mensual.
GM: ¿Qué tendría que pasar para volver a ver tasas hipotecarias que verdaderamente cambien la capacidad de compra de una familia?
SG: El pasado mes de septiembre dimos un gran paso para ofrecer la mejor tasa del mercado hoy en día con un 8.50% anual con Hipoteca Santander. Pero para seguir manteniendo tasas bajas, tiene que darse cierto entorno macroeconómico que tenga estabilidad.
GM: Si llegara contigo un joven de 30 años y te dice: “Quiero comprar mi primera casa”, ¿Qué le recomendarías hacer desde mañana?
SG: Como banco tenemos que jugar un rol de asesor. Primero entender su situación actual, saber cómo está su flujo de ingresos, saber su capacidad de pago de mes a mes, tener claro hasta cuánto le podría alcanzar para estar invirtiendo en mantener una casa. Y, de acuerdo con sus necesidades y su perfil, decirle cuál le conviene. Viendo que no tienes los gastos iniciales, mejor vete por el camino de la Hipoteca Free, o si tus ingresos son mixtos, creo que la Hipoteca Integral será su solución.
GM: Está el otro México: los profesionales, emprendedores independientes, personas que reciben bonos, comisiones ¿cómo puede Santander prestarles mejor a este segmento?
SG: Para mí este es un segmento especial, porque con las herramientas de verificación de ingreso tradicional que usamos en los bancos, no te permiten dar una correcta evaluación de la capacidad de ingreso de estos clientes. en Santander, hoy tenemos la Hipoteca Integral, que contempla el tema de los ingresos mixtos con otras fuentes de ingresos del cliente, con estudios socioeconómicos y con ello sí poder presentarles una oferta de crédito.
GM: Teniendo todas estas ofertas y teniendo todos los bancos enfrente ¿por qué debería elegir una persona Santander?
SG: Como cliente, yo me iría con Santander para comprar una casa a través del crédito hipotecario que ofrece, por dos razones principales: porque tenemos oferta de valor adecuada a distintas realidades y perfiles del cliente; y dos, tenemos el proceso más ágil, más transparente, que le da la certeza al cliente de que va a terminar firmando antes su hipoteca, con todo el sustento y la experiencia de nuestro equipo, además de darle la oferta acorde a su necesidad.
GM: En Santander, ¿en cuánto tiempo autorizan una hipoteca?
SG: Hoy, un cliente obtiene la autorización de su crédito prácticamente en línea.
 La integración de IA agiliza la validación de documentos y optimiza el proceso de autorización de créditos.
GM: Hay miles de personas que pueden pagar su mensualidad, pero no tienen los 500 mil, 800 mil o un millón de pesos para el enganche. ¿Cómo resolver ese problema?
SG: En Santander tenemos la opción de poder financiar hasta el 95% del valor de la casa a través de un crédito hipotecario. Y si es en un esquema cofinanciado, hasta el 100%. Entonces, esto permite que el cliente se enfoque en un tema de mensualidad para el pago de intereses y capital. Por eso tenemos el producto de Hipoteca Free, que te elimina todas estas barreras de entrada y gastos adicionales.
GM: La Hipoteca Verde suena muy bien, pero llevémosla a pesos y centavos. ¿Qué gana realmente una familia por comprar una vivienda sustentable?
SG: Bueno, el tema de las viviendas sustentables, creo que hoy en México no ha avanzado, porque el tema del registro con una vivienda verde no ha sido fácil. Sin embargo, ¿qué busca una persona que quiere una hipoteca sustentable? Pues que en el largo plazo tenga una eficiencia en el gasto energético, en el día a día en sus servicios como agua o luz.
 La inteligencia artificial
ya forma parte del proceso hipotecario. Se utiliza para conocer mejor al cliente, validar documentación y agilizar el trámite.
GM: ¿Ustedes también dan crédito para gastos notariales, muebles y remodelación?
SG: También nosotros financiamos esos elementos, así como el tema de la escrituración, notaría y demás, que son gastos incrementales para la gente. Nosotros podemos integrarlos al crédito.
GM: Todo el mundo habla de IA en una hipoteca. ¿Qué puede hacer realmente la IA por el cliente y qué decisiones nunca debería sustituir?
SG: La inteligencia artificial ya forma parte del proceso hipotecario. La utilizamos para conocer mejor al cliente, validar documentación y agilizar el trámite. Sin embargo, la responsabilidad de la decisión final corresponde a los especialistas del banco. La herramienta apoya el análisis, pero no sustituye el criterio humano.
Menos hipotecas, montos más altos
GM: Hay un dato que llama mucho la atención: se están otorgando menos hipotecas, pero por montos mayores. ¿Qué nos está diciendo esto del mercado que hoy quiere comprar una vivienda?
SG: El valor promedio de las operaciones del mercado está creciendo, pero no ocurre lo mismo con la base de personas que puede acceder a una vivienda. Eso es lo que hace que la oferta del crédito hipotecario sea más grande, con montos más altos. Entonces, el gran reto que tenemos como industria es mejorar el acceso al crédito, reducir las barreras de entrada y generar certidumbre para que los desarrolladores atiendan una mayor parte de la pirámide poblacional.
GM: ¿Sientes que también el tema de la accesibilidad, la vivienda y el crédito se están alejando de la capacidad económica?
SG: Creo que son varios componentes los que nos van a ayudar a crecer la accesibilidad y se requiere la participación de varios actores. Por un lado, en los bancos estamos con el tema de poder otorgar a más gente crédito, pero también al mismo tiempo irles quitando barreras de entrada como los enganches y demás. Ponérselas mucho más fácil.
Por otro lado, los desarrolladores tienen que también invertir en otros sectores de la población y para ello, también es importante contar con un entorno de seguridad, empleo y condiciones favorables para la industria. Entonces, yo creo que es una combinación donde todos los actores de la industria tienen que participar para generar esa accesibilidad y crecer de una manera orgánica.
GM: ¿A quién le están fallando como sistema financiero, qué debería tener una hipoteca y todavía no lo consigue?
SG: Creo que hoy el segmento de jóvenes, el segmento de clientes con salarios mixtos, que no se comprueban de la forma tradicional, tienen problemas para acceder al crédito. Como banco tenemos la posibilidad de poder ampliar nuestras herramientas de conocimiento de los clientes, de poder verificar esos ingresos con fuentes alternativas. Seguir invirtiendo en la inteligencia artificial y conocer los patrones de gasto y demás que tienen nuestros clientes, permitirá ampliar la base de personas con posibilidad de acceder a un crédito.
GM: Ustedes tienen líneas de crédito preautorizadas.
SG: Sí. Hoy tenemos a más de 400 mil clientes ya con la oferta de crédito hipotecario. Son clientes que ya estaban con nosotros, que conocemos sus depósitos, conocemos su gasto mensual. Y eso nos facilita muchísimo decirte, “Oye, tú ya estás confiando en el banco tu patrimonio... Oye, te quiero ayudar a hacerlo crecer”.
GM: ¿Consideras que México necesita más viviendas? ¿Cuál consideras que es el problema? ¿Falta de crédito, falta de vivienda adecuada, precios demasiado altos, sueldos, permisos, o una combinación de todo?
SG: Sin duda es una combinación de todo. Primero, porque tiene que haber un entorno de seguridad, de estabilidad. Eso genera confianza a los desarrolladores a invertir, no nada más en ciertos segmentos de la población o en ciertos lugares, sino ampliarse e ir a otros sitios donde hoy no están construyendo. Por otro lado, los bancos tenemos la responsabilidad de quitar barreras de entrada, de ampliar esa base de clientes acreditables con herramientas no tradicionales que nos ayuden a crecer esa base. Por otro lado, creo que la interconexión entre los distintos jugadores del proceso tiene que ocurrir, eso nos va a ayudar a mejorar el proceso y la experiencia del cliente.
Si reunieras a los todos los participantes, ¿qué les dirías?
GM: Si pudieras sentar en una mesa a Santander, Fovissste, Infonavit, Desarrolladores, Gobierno, ¿qué tres decisiones pondrías sobre la mesa para crear realmente el acceso a la vivienda?
SG: Son tres elementos clave: accesibilidad, oferta y conexión. Tenemos que trabajar para reducir las barreras de entrada. En cuanto a oferta, tenemos que tener oferta adecuada, en los lugares adecuados, con el precio adecuado en toda la pirámide poblacional. Y, por último, la conexión entre todos los jugadores que tenemos en la industria para agilizar la transmisión de información, documentación y que agilicen los tiempos.
GM: ¿Dónde ves hoy la gran oportunidad hipotecaria de México?
SG: Hoy estamos en Ciudad de México, Monterrey, Guadalajara. Pero también vemos que sigue creciendo mucho Querétaro, Mérida y Puebla. Creo que son mercados donde los desarrolladores están encontrando ese entorno correcto de seguridad, de estabilidad. Y ahí es donde hoy está la apuesta del mundo hipotecario.
GM: ¿Qué tendría que cambiar para que Santander pueda, dentro de unos años, no solamente decir, “prestamos más”, sino “ayudamos a que más mexicanos construyan su propiedad’’?
SG: Tenemos que seguir invirtiendo en herramientas que nos ayuden a conocer más a nuestros clientes actuales, pero también a los que se acercan por primera vez a Santander. Tenemos que seguir apalancando herramientas como la IA para hacer una mejora en los procesos. Otra cosa que tiene que seguir ocurriendo es seguir innovando en la oferta del producto para poder satisfacer las distintas necesidades que tienen nuestros clientes.
Creo que vamos en el camino correcto. No nos podemos dormir en nuestros laureles, todos los días el equipo tiene que estar buscando esas áreas de oportunidad y buscar en todo momento crecer el tamaño del pastel.
GM: Por último, para quien está pensando: “yo nunca voy a poder tener una casa”, ¿qué le dirías?
SG: Le diría, “No tires la toalla”. Nada más en lo que va del año, a más de 10 mil familias les hemos dado la oportunidad de adquirir una vivienda con un crédito Santander. Y muchos de esos 10 mil clientes, en algún punto pasaron de decir: “Se ve lejísimo el tema de poder comprar una casa”. Y hoy es una realidad. Creo que la respuesta está en poder acercarse al banco correcto, a recibir esa asesoría y que le ayudemos desde nuestra cancha a armar ese plan de vida para poder alcanzar su sueño de esa casa. El que podamos enseñarle a ahorrar, enseñarle a poder decir, “Me alcanza para una mensualidad de tanto”. Y creo que todos podrían llegar a acceder y a cumplir ese sueño de una vivienda particular.
ha preautorizado esquemas crediticios a más de 400 mil clientes para facilitar la adquisición de vivienda en México.
Texto: Gisselle Morán
Foto: Real Estate Market & Lifestyle