
La inversión inmobiliaria en España alcanzó los 16,849 millones de euros entre enero y septiembre de 2026, un crecimiento interanual de 28.2%, de acuerdo con datos de Colliers. El volumen acumulado durante los primeros nueve meses del año se situó 56% por encima de la media de los últimos cinco años, lo que confirma el atractivo del mercado español frente a otros destinos europeos.
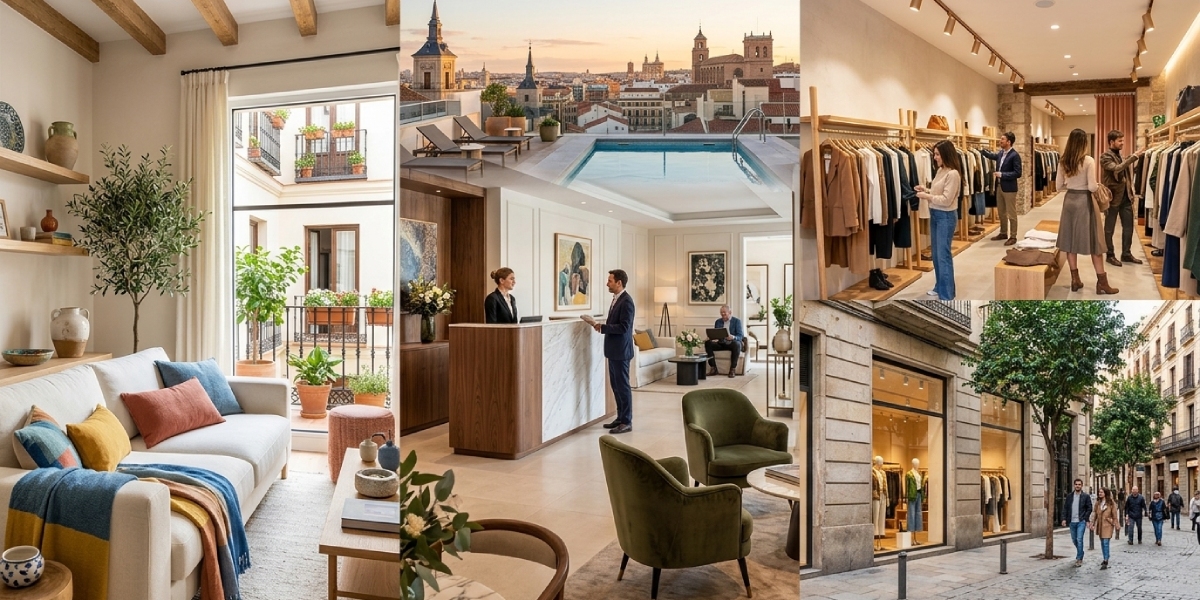
Sin embargo, el mercado no avanza al mismo ritmo en todos sus segmentos. Living, que agrupa distintas modalidades residenciales y de alojamiento, se consolidó como el principal destino del capital, seguido por hoteles y retail. Por su parte, el sector de oficinas mostró señales de recuperación, con un interés concentrado en edificios de calidad y propiedades con potencial de reposicionamiento.
Durante el tercer trimestre, de julio a septiembre, las operaciones inmobiliarias sumaron 4,274 millones de euros. Living encabezó la actividad trimestral, con 1,345 millones de euros, mientras retail registró 1,050 millones.
Living concentra 35% de la inversión inmobiliaria
El sector Living fue el principal receptor de capital inmobiliario en España, con 5,958 millones de euros invertidos entre enero y septiembre. Esta cifra representó 35% del volumen total del mercado y un crecimiento anual de 103%, más del doble de lo registrado en el mismo periodo de 2025.
El segmento Build to Rent, especializado en desarrollar viviendas destinadas al arrendamiento, acumuló 3,157 millones de euros y se posicionó como uno de los principales motores del mercado residencial institucional.
También destacaron las inversiones en residencias estudiantiles y flex living, un modelo que ofrece alojamiento con servicios y contratos más flexibles que los arrendamientos tradicionales.
Antonio de la Fuente, Managing Director de Living de Colliers España, explicó que el volumen alcanzado por el sector refleja la profundidad de la demanda estructural de vivienda y su capacidad para atraer capital hacia distintas estrategias residenciales.
El directivo señaló que los inversores mantienen su interés en segmentos vinculados con necesidades habitacionales y tendencias demográficas de largo plazo. No obstante, advirtió que la incertidumbre jurídica y legislativa podría llevar a algunos participantes a evaluar otras alternativas de inversión.
Hoteles captan 3,302 millones de euros
Por su parte, el sector hotelero ocupó la segunda posición por volumen de inversión, con 3,302 millones de euros entre enero y septiembre, un incremento de 8.1% respecto al mismo periodo del año anterior.
Madrid y Baleares destacaron por la actividad registrada durante el tercer trimestre, favorecidas por el desempeño del turismo y por el número de operaciones que permanecen en análisis.
Para los inversores institucionales, el atractivo del sector se mantiene en propiedades de calidad, ubicaciones consolidadas y activos con posibilidades de aumentar su valor mediante mejoras operativas o renovación.
Gonzalo Gutiérrez, Managing Director de Hoteles de Colliers, destacó la capacidad del mercado hotelero para atraer capital institucional y señaló que los resultados de los primeros nueve meses permiten anticipar una inversión cercana a los 4,000 millones de euros al cierre de 2026.
Retail registra un crecimiento de 51.8%
Mientras, el segmento comercial acumuló inversiones por 2,630 millones de euros, un aumento interanual de 51.8%, lo que lo convirtió en uno de los mercados con mayor dinamismo durante los primeros nueve meses del año.
El capital se concentró principalmente en centros comerciales dominantes, carteras de establecimientos de alimentación y parques comerciales, formatos que mantienen el interés de los inversores por su capacidad para atraer consumidores y generar ingresos recurrentes.
No obstante, la disponibilidad limitada de propiedades en determinados segmentos reduce las oportunidades de adquisición y puede restringir el número de operaciones que se concretan.
Refleja el crecimiento de retail la recuperación del interés por los activos comerciales, aunque la selección de ubicaciones y la calidad de los inmuebles continúan siendo factores determinantes para concretar inversiones.
Oficinas recuperan terreno, con preferencia por activos de calidad
También el mercado de oficinas mostró señales positivas. La inversión acumulada alcanzó los 2,014 millones de euros entre enero y septiembre, un incremento de 19% frente al mismo periodo de 2025.
La evolución del tercer trimestre confirmó una recuperación progresiva del segmento, aunque el capital se mantiene concentrado en edificios prime, es decir, inmuebles de alta calidad, con ubicaciones estratégicas y especificaciones técnicas competitivas.
Asimismo, los inversionistas buscan propiedades que puedan reposicionarse mediante rehabilitación, modernización o mejoras que incrementen su atractivo para los ocupantes.
Perspectivas: financiación más cara y mayor selectividad
Para el último tramo de 2026, España mantiene ventajas frente a otros mercados europeos, entre ellas un crecimiento económico superior al de las principales economías de la eurozona y fundamentos de ocupación sólidos en buena parte de los segmentos inmobiliarios.
Sin embargo, el mercado enfrenta factores que podrían moderar el ritmo de las operaciones. El repunte de la inflación, el aumento del Euríbor y las mayores rentabilidades de la deuda soberana encarecen el financiamiento y elevan las exigencias de rentabilidad de los inversionistas.
La evolución del marco normativo también será relevante para el segmento residencial. La vivienda ocupa un lugar central en el debate político español ante la proximidad de las elecciones generales previstas para el 29 de noviembre, por lo que la estabilidad regulatoria será un factor importante para mantener el interés de los inversionistas institucionales.
Pese a estas condiciones, Living, hoteles y retail se perfilan como los principales motores de la inversión inmobiliaria durante los próximos meses. La demanda de vivienda, el atractivo turístico de España y el interés por activos comerciales con ingresos recurrentes respaldan sus perspectivas, aunque el desempeño final dependerá de las condiciones de financiación y de la certidumbre económica y regulatoria.
Con información de intereconomia.com