
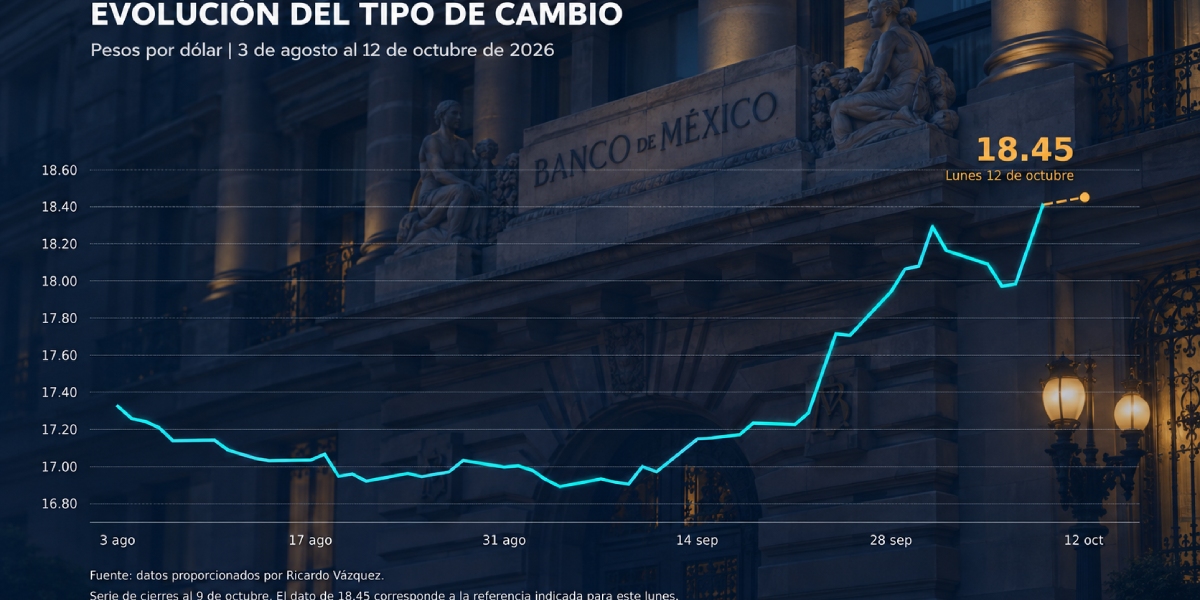
La recuperación moderada del peso se debe a que el dólar inicia la semana con pocos cambios, mostrando un avance de 0.01%, debido a un menor volumen de operaciones en el mercado cambiario, pues en Estados Unidos los mercados financieros permanecen cerrados por el Día de la Raza.
A pesar de que el tipo de cambio se mantiene estable, durante la semana no puede descartarse alta volatilidad, pues se publicará información económica relevante. En Estados Unidos el miércoles 14 de octubre se publica la inflación al consumidor de septiembre, junto con la publicación del Libro Beige de la Fed. El jueves 15, se publicará la inflación al productor de septiembre y las ventas minoristas del mismo mes. Finalmente, el viernes 16 se publicará la producción industrial de septiembre. Por lo anterior, es altamente probable que el mercado siga especulando sobre el futuro de la política monetaria en Estados Unidos. Cabe recordar que el siguiente anuncio de política monetaria de la Reserva Federal está programado para el 28 de octubre.
En México, el jueves 15 de octubre se publicará la Encuesta de Viajeros Internacionales de agosto. El viernes 16 de octubre se publicarán el Indicador Oportuno del Consumo Privado (IOCP) de septiembre y la Encuesta Mensual de la Industria Manufacturera (EMIM) de agosto.
Un factor que seguirá representando un riesgo al alza para el tipo de cambio durante la semana es la expectativa de que el diferencial de tasas de interés entre México y Estados Unidos seguirá disminuyendo, pues continúa el desmantelamiento de posiciones de carry trade. Esto fue evidente en el mercado de futuros de Chicago, pues en la semana comprendida entre el miércoles 30 de septiembre y el martes 6 de octubre, las posiciones especulativas netas a la espera de una apreciación del peso se redujeron en 79.58% o 41,701 contratos, ubicándose en 10,701 contratos, cada uno de 500 mil pesos, siendo su nivel más bajo desde el 28 de enero del 2025. Con esto, suman cuatro semanas consecutivas a la baja, acumulando en ese periodo una disminución de 88.70% u 84,031 contratos.
Respecto al 15 de septiembre, previo al anuncio de la Fed, las posiciones a favor del peso acumulan una disminución de 87.81% o 77,081 contratos, mientras que, en el año, acumulan una disminución de 89.94% o 95,665 contratos.
Las materias primas comienzan la sesión con ganancias casi generalizadas, impulsadas al alza por noticias de que, durante el fin de semana, el grupo rebelde hutí, respaldado por Irán, atacó un aeropuerto en Arabia Saudita en el que murieron 12 personas. Ante esto, Arabia Saudita señaló que tomará represalias. Todo lo anterior ha elevado los temores de que este conflicto siga escalando. Por su parte, el mercado se mantiene cauteloso ante más noticias en torno al conflicto entre Estados Unidos e Irán. En este sentido:
- El petróleo WTI inicia la sesión cotizando en 93.48 dólares por barril, con un avance de 1.77% e hilando tres jornadas al alza. Así, hoy esta materia prima tocó un máximo de 93.88 dólares por barril, nivel no visto desde el 29 de septiembre. Frente al 27 de febrero, el WTI acumula un avance de 39.39 por ciento.
- El gas natural en Europa cotiza en 83.15 euros por MWh, con un avance de 2.11%. Este commodity ha ganado en ocho de las últimas nueve jornadas, sumando un aumento de 19.13% en ese periodo. Además, el precio se mantiene muy alto, pues desde que comenzó la guerra ha subido 161.21 por ciento.
- El gas natural en Estados Unidos inicia la sesión cotizando en 3.10 dólares por millón de BTU, con un retroceso de 3.85%. Esto ocurre como parte de una corrección a la baja luego de que la semana pasada esta materia prima registró un avance de 6.10%. Frente al 27 de febrero, el gas en Estados Unidos muestra un avance de 8.27 por ciento.
En México, en el Diario Oficial de la Federación se dieron a conocer los estímulos fiscales al Impuesto Especial sobre Producción y Servicios (IEPS) para los combustibles de la semana del 10 al 16 de octubre de 2026. Para la gasolina regular (Magna), el estímulo fiscal aumentó a 64.31%, desde 63.34% la semana anterior, acumulando 30 semanas consecutivas de apoyo. En el caso de la gasolina Premium, el estímulo aumentó a 71.29%, desde 63.19%, con lo que acumula ocho semanas consecutivas con descuento al IEPS. Por su parte, para el diésel, el estímulo se mantuvo en 100.00% por quinta semana consecutiva, acumulando 31 semanas consecutivas de apoyo. Adicionalmente, el estímulo complementario para el diésel aumentó a 1.0923 pesos por litro, desde 0.6033 pesos la semana anterior, por lo que el apoyo total representa 114.83% de la cuota del IEPS, frente a 108.19% la semana previa. Los elevados precios de los energéticos y los esfuerzos del gobierno para contener el aumento de la inflación al consumidor representan un riesgo de deterioro de las finanzas públicas.
Por su parte, en el mercado de materias primas, destaca el cobre que cotiza en 14,853 dólares por tonelada métrica, con un avance de 1.21%. Además, hoy tocó un máximo de 14,863 dólares por tonelada métrica, su nivel más alto desde el 17 de agosto, cuando este metal alcanzó un máximo histórico de 14,912 dólares por tonelada métrica. El precio del cobre está presionado al alza luego de que ayer se reportó una avalancha de nieve en la mina El Teniente en Chile, la mina de cobre más grande del país, que, a su vez, es el principal productor de cobre a nivel global.
Muestra el mercado de capitales ganancias entre los principales índices bursátiles. El día de hoy, el mercado de capitales en Estados Unidos permanecerá cerrado por el Día de la Raza, por lo que se espera un bajo volumen de operaciones. En la sesión asiática, el Hang Seng de Hong Kong mostró un avance de 0.25%. En Europa, el STOXX 600 registra una ganancia de 0.58%, el DAX alemán muestra un avance de 0.74%, el CAC 40 francés gana 0.35% y el FTSE 100 de Londres avanza 0.76%. En Estados Unidos, en el mercado de futuros, el Dow Jones registra un avance de 0.02% y el S&P 500 gana 0.05%. Por otro lado, el Nasdaq 100 cae 0.14 por ciento.
Respecto a indicadores económicos, en México el Indicador Mensual de la Actividad Industrial (IMAI) registró un crecimiento mensual de 0.61% en agosto, acelerándose del crecimiento de 0.52% en julio y avanzando por tercer mes consecutivo. Este es el mayor ritmo de crecimiento mensual desde abril de este año, de acuerdo con cifras ajustadas por estacionalidad. Con esto el indicador de actividad industrial se ubica en su mejor nivel desde enero del 2024. Al interior, el crecimiento mensual estuvo respaldado por dos de cuatro sectores: servicios básicos con un crecimiento mensual de 1.21% y manufactura con un avance de 1.24%. En contraste, la minería se contrajo 1.57% y la construcción frenó su crecimiento, con un retroceso de 0.03%. Cabe recordar que el crecimiento de la actividad industrial en meses previos estuvo impulsado por el sector de construcción, pero este frenó su crecimiento ante un menor gasto en inversión en construcción del sector público.
Al interior de la manufactura, el crecimiento mensual estuvo impulsado por los subsectores de: fabricación de productos derivados del petróleo y del carbón (4.75%), fabricación de equipo de transporte (2.82%), industria de madera (2.17%) y fabricación de accesorios, aparatos eléctricos y equipo de generación de energía eléctrica (2.07%). Por su parte, los subsectores con peor desempeño mensual fueron: fabricación de muebles, colchones y persianas (-1.57%), industria del papel (-1.55%), curtido y acabado de cuero y piel (-1.47%) y fabricación de productos textiles, excepto prendas de vestir (-1.11%).
A tasa anual (en comparación con agosto del 2025), la actividad industrial mostró un crecimiento de 3.55%, tras un crecimiento de 2.52% el mes previo y siendo su mayor tasa de crecimiento desde octubre del 2023. El mayor crecimiento se debe principalmente a la recuperación de la manufactura, con un avance de 3.23%, su segundo mes de crecimiento anual desde junio del 2025 (sumaron 12 meses consecutivos de contracción anual). Destaca el crecimiento anual de los sectores de servicios básicos (1.44%) y construcción (7.94%). El único sector de la actividad industrial con contracción anual fue la minería, que mostró un retroceso de 0.83%.
Y al interior de la manufactura, el crecimiento anual estuvo impulsado por los subsectores de: fabricación de productos derivados del petróleo y del carbón (21.20%), fabricación de equipo de computación (10.92%), fabricación de maquinaria y equipo (6.61%) y fabricación de equipo de transporte (5.39%). Debido a que el crecimiento concentra a subsectores clave como equipo de cómputo y equipo de transporte, el repunte de la actividad manufacturera podría impulsar el crecimiento de la actividad económica en el cierre del año.
Por su parte, los subsectores con peor desempeño anual fueron: fabricación de muebles, colchones y persianas (-8.61%), fabricación de prendas de vestir (-3.15%), curtido y acabado de cuero y piel (-3.03%) e impresión e industrias conexas (-2.75%).
Durante los primeros ocho meses del año, la actividad industrial acumuló un crecimiento de 0.84%, de acuerdo con series ajustadas por estacionalidad. Esto contrasta con la caída de 1.33% en el mismo periodo del 2025 y es el mayor crecimiento desde 2023. En cuanto a sectores, el crecimiento acumulado se concentra en: construcción (3.47%), minería (2.97%) y servicios básicos (0.24%). Por su parte, persiste la contracción acumulada de la manufactura (-0.21%).
A pesar de que en los últimos dos meses la manufactura muestra señales de recuperación, la caída acumulada en los primeros ocho meses del año (-0.21%) solo ha sido superada en los siguientes años: 1995 (-5.73%), 2001 (-1.21%), 2002 (-4.46%), 2008 (-1.44%), 2009 (-13.25%), 2013 (-0.58%), 2020 (-12.86%) y 2024 (-0.71%).
Mercado de Dinero y Deuda
En Estados Unidos, la tasa de las notas del Tesoro a 10 años se mantiene sin cambios en 5.24% debido a que los mercados permanecen cerrados en ese país.
Mercado de Derivados
Para cubrirse de una depreciación del peso más allá de 19.00 pesos por dólar, una opción de compra (call), con una fecha de ejercicio dentro de 1 mes tiene una prima del 1.07% y representa el derecho, pero no la obligación a comprar dólares en el nivel antes mencionado.
Por otro lado, el forward interbancario a la venta se encuentra en 18.3412 a 1 mes, 18.5245 a 6 meses y 18.7469 pesos por dólar a un año.