
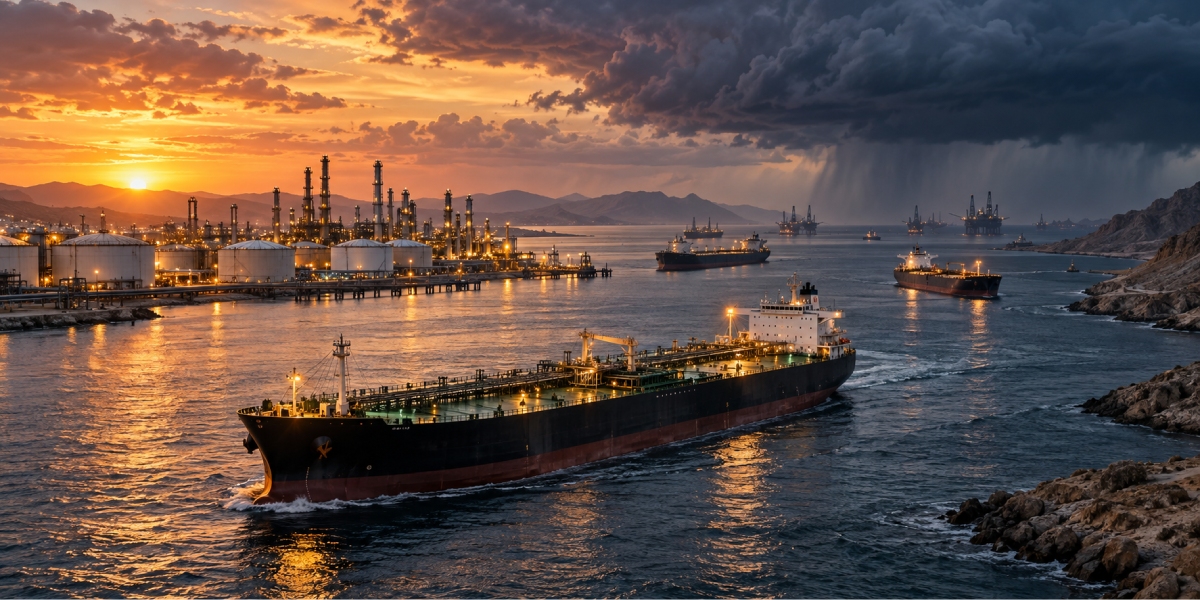
El dólar avanza luego de que la Guardia Revolucionaria de Irán informara que atacó un buque que transportaba gas licuado de petróleo (GLP) en el estrecho de Ormuz, argumentando que la embarcación intentaba cruzar por una ruta considerada ilegal por las autoridades iraníes. De acuerdo con medios, el ataque provocó un incendio de gran magnitud en el buque. Este incidente representa un nuevo episodio de escalada en el conflicto, a pesar de que el día de ayer, el presidente de Estados Unidos, Donald Trump, descartó realizar nuevos ataques contra Irán antes de las elecciones intermedias del 3 de noviembre. Los comentarios de Trump redujeron momentáneamente las preocupaciones generadas por reportes de que la Casa Blanca había solicitado al Pentágono preparar opciones de ataques contra Irán antes de las elecciones, reduciendo levemente los precios de los energéticos a nivel internacional:
- El petróleo WTI empieza la sesión cotizando en 90.75 dólares por barril, con un retroceso de 0.81%. Frente al nivel previo a la guerra en Irán, acumula un avance de 35.41 por ciento.
- El gas natural en Estados Unidos comienza la sesión cotizando en 3.14 dólares por millón de BTU, con una caída de 1.01%, su segunda jornada consecutiva a la baja. Con respecto al 27 de febrero, esta materia prima muestra un alza de 9.69 por ciento.
- El gas natural en Europa cotiza en 79.24 euros por MWh, con un avance de 0.50%. Así, esta materia prima ha ganado en las últimas cuatro jornadas, sumando una ganancia de 7.79% en ese periodo. Desde que empezó el conflicto en el Medio Oriente, el precio de este commodity ha subido 147.94 por ciento.
Sin embargo, persisten los riesgos sobre el suministro energético debido a la intensificación de los ataques contra embarcaciones en el estrecho de Ormuz, además de una nueva escalada del conflicto entre Arabia Saudita y los rebeldes hutíes de Yemen, respaldados por Irán. El jueves se registraron dos ataques contra el principal aeropuerto de Riad. Estos acontecimientos elevan las preocupaciones sobre posibles interrupciones adicionales en las rutas de exportación de petróleo de Arabia Saudita. Además, medios iraníes reportaron explosiones en el estrecho de Ormuz, luego de que varios buques petroleros que intentaban cruzar por la ruta sur fueron alcanzados por minas.
Por otro lado, la oferta de petróleo de Estados Unidos también enfrenta interrupciones debido al huracán Isaías, que se aproxima a la costa del Golfo de México. Ante el deterioro de las condiciones meteorológicas, los productores han suspendido aproximadamente el 63% de la producción de crudo de la región, y este huracán tiene el potencial de comprometer 500 mil barriles diarios de refinación. Esto incluye la refinería de Chevron ubicada en Mississippi, que tiene una capacidad de refinación de 356 mil barriles diarios y podría cerrar temporalmente debido al paso del huracán.
Además, ayer por la tarde, dos oficiales de la Reserva Federal comentaron que será necesario continuar endureciendo la postura monetaria para contener las presiones inflacionarias y lograr que la inflación regrese al objetivo de 2%. El gobernador de la Fed, Christopher Waller, señaló que probablemente serán necesarios incrementos adicionales en la tasa de interés si los indicadores económicos evolucionan conforme a lo esperado. Sin embargo, aclaró que existe flexibilidad respecto al momento de realizar los ajustes y que no es necesario incrementar la tasa en reuniones consecutivas. Waller también destacó que la actividad económica estadunidense muestra señales de fortalecimiento durante la segunda mitad del año, por lo que no considera que una política monetaria más restrictiva represente un riesgo significativo de desaceleración económica. Además, advirtió que la reciente aceleración de la inflación podría provocar un incremento en las expectativas inflacionarias de consumidores, inversionistas y empresas.
Por su parte, el presidente de la Reserva Federal de San Luis, Alberto Musalem, coincidió en que será necesario continuar incrementando la tasa de interés para lograr que la inflación converja al objetivo de 2% en un plazo razonable. Musalem señaló que, si se busca alcanzar dicho objetivo en aproximadamente 18 meses, la tasa de interés debería aumentar nuevamente durante los próximos seis a nueve meses. Los comentarios de ambos oficiales refuerzan la expectativa de que la Reserva Federal continuará con un ciclo de incrementos en la tasa de interés, aunque sin necesidad de realizar ajustes en cada reunión, lo que fortalece al dólar estadunidense.
La expectativa de que la Fed será restrictiva se observa también con incrementos en las tasas de los instrumentos del Tesoro:
- La tasa de las notas de 5 años sube 3.2 puntos base, ubicándose en 5.02%, por debajo del máximo alcanzado la semana pasada de 5.1344%, no visto desde el 15 de junio del 2007.
- La tasa de las notas del Tesoro a 10 años muestra un aumento de 2.6 puntos base ubicándose en 5.25%, también por debajo del máximo alcanzado el miércoles de 5.3624%, no visto desde el 4 de abril del 2002.
- La tasa de los bonos del Tesoro a 20 años aumenta 1.7 puntos base a 5.66%, también por debajo del máximo alcanzado el miércoles de 5.7775%, su mayor nivel desde que el Tesoro estadunidense reanudó las subastas de estos instrumentos en 2020.
- Finalmente, la tasa de los bonos del Tesoro a 30 años sube 1.8 puntos base a 5.62%, luego de que ayer la tasa alcanzó un nuevo máximo de 5.7322%, no visto desde el 21 de mayo del 2002.
Así, el dólar canadiense es la divisa más depreciada en la sesión, luego de la publicación del reporte de empleo de Canadá, que mostró que en septiembre se destruyeron 68,300 posiciones laborales, contrario a la expectativa del mercado de una creación de 10 mil empleos. Con esto, la tasa de desempleo aumentó de 6.4% en agosto a 6.5% en septiembre.
La caída del empleo se concentró en el sector público, con la pérdida de 70 mil posiciones laborales, destacando educación (-35,300) y salud y asistencia social (-23,100). Por su parte, el sector manufacturero registró una destrucción de 12,700 empleos.
El deterioro del mercado laboral canadiense se ha intensificado durante los últimos meses, acumulando una pérdida de 110 mil empleos entre agosto y septiembre. Además, desde diciembre de 2025 se han destruido 41 mil posiciones laborales, evidenciando la debilidad del empleo en lo que va del año. A esto se suma una disminución de la tasa de participación laboral de 65.0% a 64.8%, alcanzando su menor nivel desde diciembre de 1997, excluyendo el periodo de la pandemia.
Cabe recordar que, el 22 de agosto entraron en vigor nuevos aranceles estadunidenses de 50% sobre aproximadamente 20 mil millones de dólares de productos canadienses, tras el fracaso de las negociaciones comerciales entre ambos países. Posteriormente, el 8 de septiembre comenzaron a aplicarse aranceles de represalia de Canadá sobre productos estadunidenses. Estas medidas representan un riesgo adicional para la actividad económica y el empleo canadiense, particularmente en las industrias vinculadas al comercio bilateral.
Mientras, el mercado de capitales muestra ganancias generalizadas a nivel global, con la excepción del Nikkei japonés que registró una ligera pérdida de 0.02% en la sesión. Por otro lado, las ganancias en los índices están siendo impulsadas principalmente por las emisoras del sector tecnológico, ante el optimismo sobre las perspectivas de crecimiento de la industria de inteligencia artificial. De acuerdo con medios, OpenAI espera alcanzar ingresos anualizados de al menos 70 mil millones de dólares al cierre de 2026, frente a los cerca de 50 mil millones registrados al cierre de septiembre, impulsados principalmente por el crecimiento de su negocio empresarial. Asimismo, la compañía se encuentra en conversaciones para recaudar al menos 30 mil millones de dólares en una nueva ronda de financiamiento, con una valoración de 1.4 billones de dólares antes de incorporar los nuevos recursos.
Por otro lado, el mercado también muestra optimismo ante el inicio de la temporada de reportes trimestrales la próxima semana, que comenzará con la publicación de resultados de emisoras del sector financiero. En la sesión asiática, el Hang Seng de Hong Kong mostró un avance de 1.79%, luego de 2 sesiones de caídas y siendo la mayor ganancia desde el 29 de julio. El CSI 300 de Shanghái registró una ganancia de 0.16%. En Europa, el STOXX 600 registra una ganancia de 1.14%, luego de 2 sesiones de pérdidas. El DAX alemán muestra un avance de 1.15%, el CAC 40 francés gana 0.81% y el FTSE 100 de Londres avanza 0.94%. En Estados Unidos, el Dow Jones registra una ganancia de 0.09%, el Nasdaq Composite avanza 0.73% y el S&P 500 gana 0.34 por ciento.
Y en cuanto a indicadores en México, se publicaron las cifras del Registro Administrativo de la Industria Automotriz de Vehículos Pesados correspondientes a septiembre de 2026. Durante ese mes, se vendieron 2,980 vehículos pesados al menudeo, lo que representa una caída anual de 11.26%, sumando 20 contracciones en los últimos 21 meses. En cuanto a las ventas al mayoreo, se vendieron 2,965 unidades, mostrando un crecimiento anual de 17.94%, sumando siete meses al alza luego de una racha de 14 meses consecutivos de contracción. No obstante, esto se debe a una baja base de comparación, pues en septiembre del año pasado las ventas al mayoreo cayeron 55.00% anual. Con esto, en los primeros nueve meses del año se registra una disminución de 17.47% en ventas al menudeo y un crecimiento de 8.24% al mayoreo, en comparación con el mismo periodo del año anterior.
Por su parte, la producción de vehículos pesados fue de 15,181 unidades en septiembre, mostrando un crecimiento anual de 121.39%. El fuerte crecimiento se debe a una baja base de comparación, pues en septiembre del año pasado, la producción cayó 59.33% anual. De hecho, respecto a septiembre de 2024, se registra una caída de 9.96%. Así, en el acumulado de enero a septiembre, la producción creció 10.32% anual. En unidades, la producción en el acumulado es mayor a la de 2025 pero comparando con años anteriores es la menor para un periodo igual desde 2020.
Finalmente, en septiembre se exportaron 12,707 unidades, creciendo 144.55% respecto al mismo mes de 2025. Esto se debe también a una baja base de comparación, pues en septiembre del año pasado, las exportaciones cayeron 58.30%. De hecho, comparando con la producción de septiembre de 2024, las exportaciones registran un crecimiento de solo 1.99%. En el acumulado del año, las exportaciones fueron de 98,394 unidades, creciendo 12.05% anual luego de una caída de 29.10% en el mismo periodo del año anterior. De hecho, excluyendo 2025, en unidades, las exportaciones en el acumulado son las menores para un periodo igual desde el 2020.
Respecto al destino de las exportaciones de septiembre, el 92.12% se dirigió a Estados Unidos, el 5.35% a Canadá y el 1.29% a Colombia. Cabe notar que la participación de Estados Unidos como destino de exportaciones subió desde el 90.22% de septiembre del año pasado, pero se ubica por debajo de su promedio en años anteriores de 94.65%. Destaca que las exportaciones hacia Estados Unidos muestran un crecimiento de 149.70% anual, debido a una baja base de comparación, pues en el mismo mes del año pasado las exportaciones hacia ese país cayeron 60.05 por ciento.
A su vez, el Indicador Mensual de la Actividad Industrial por Entidad Federativa (IMAIEF), el cual proporciona información estadística de corto plazo sobre el comportamiento de la actividad industrial en los estados, mostró que, de acuerdo con series desestacionalizadas, en junio de 2026, 16 de las 32 entidades presentaron crecimiento mensual y 16 retrocesos. Los mayores incrementos se registraron en Tamaulipas (13.70%), Oaxaca (5.54%) y Quintana Roo (4.14%) mientras que las mayores caídas ocurrieron en Puebla (-6.16%), Tlaxcala (-4.54%) y Tabasco (-3.28%). En el acumulado del primer semestre del año, 14 entidades federativas muestran crecimiento anual, mientras que 18 registraron caída. Destaca los avances en el acumulado de: Hidalgo (17.93%), Colima (13.26%) y Tamaulipas (8.18%). Por su parte, las mayores caídas en el acumulado fueron en: Quintana Roo (-21.62%), Morelos (-16.00%) y Baja California Sur (-6.63%).
Hoy, se publicará el dato preliminar de octubre del sentimiento del consumidor de la Universidad de Michigan. Cabe recordar que, en septiembre, se ubicó en 48.1 puntos, siendo el segundo más bajo en registro de la serie (en mayo tocó el mínimo de 44.8 puntos), debido a las presiones inflacionarias en Estados Unidos.
Mercado de Dinero y Deuda
En Estados Unidos, la tasa de las notas del Tesoro a 10 años registra un aumento de 2.6 puntos base para ubicarse en 5.25 por ciento.
Mercado de Derivados
Para cubrirse de una depreciación del peso más allá de 19.00 pesos por dólar, una opción de compra (call), con una fecha de ejercicio dentro de 1 mes tiene una prima del 0.97% y representa el derecho, pero no la obligación a comprar dólares en el nivel antes mencionado.
Por otro lado, el forward interbancario a la venta se encuentra en 18.3024 a 1 mes, 18.4867 a 6 meses y 18.7179 pesos por dólar a un año.