
La experiencia móvil se ha convertido en un factor determinante para los bancos en México. De acuerdo con un estudio de FICO, 51% de los consumidores mexicanos considera la calidad de la aplicación móvil un elemento clave al elegir su banco principal, una señal de que los servicios digitales tienen un peso creciente en la relación entre las instituciones financieras y sus clientes.
Los problemas técnicos pueden deteriorar esa experiencia. Un análisis de Ipsos encontró que 56% de las menciones negativas examinadas sobre aplicaciones bancarias estaban relacionadas con dificultades técnicas, mientras que los cierres inesperados o crashes representaban 17% de esas menciones.
Estas fallas no solo complican las operaciones de los usuarios, sino que también pueden afectar la confianza en la institución y motivar la búsqueda de alternativas.
Cuando la aplicación funciona, pero es demasiado lenta
Uno de los desafíos de la banca digital es que una plataforma puede permanecer activa y, al mismo tiempo, ofrecer una experiencia deficiente. Los usuarios pueden enfrentar demoras al iniciar sesión, consultar su saldo o realizar una transferencia, incluso cuando los sistemas internos del banco reportan un funcionamiento normal.
De acuerdo con Atentus, empresa especializada en monitoreo de experiencia digital, esta situación puede presentarse cuando las instituciones financieras incorporan nuevas capas de seguridad, migran servicios a la nube o integran sistemas adicionales para fortalecer sus operaciones. Aunque estos cambios buscan mejorar la estabilidad, también pueden generar procesos más lentos si no se supervisa su desempeño de manera integral.
Al respecto, Camila Alegre, Customer Success Manager para LATAM en Atentus explica: “En banca, el problema ya no es solamente evitar que una plataforma se caiga. El desafío es detectar cualquier deterioro antes de que el cliente lo experimente. Disponibilidad, velocidad y experiencia tienen que gestionarse como un mismo indicador de salud digital”.
Cómo mejorar la experiencia móvil de la banca
Para anticiparse a las fallas, la empresa especializa en monitoreo plantea combinar dos herramientas: la observabilidad y el monitoreo sintético. Ambas permiten evaluar el funcionamiento de los servicios digitales desde perspectivas complementarias.
La observabilidad analiza lo que ocurre dentro de los sistemas, incluidos servidores, bases de datos, interfaces de programación de aplicaciones (APIs) y registros técnicos. Esto ayuda a localizar los componentes que provocan errores o retrasos.
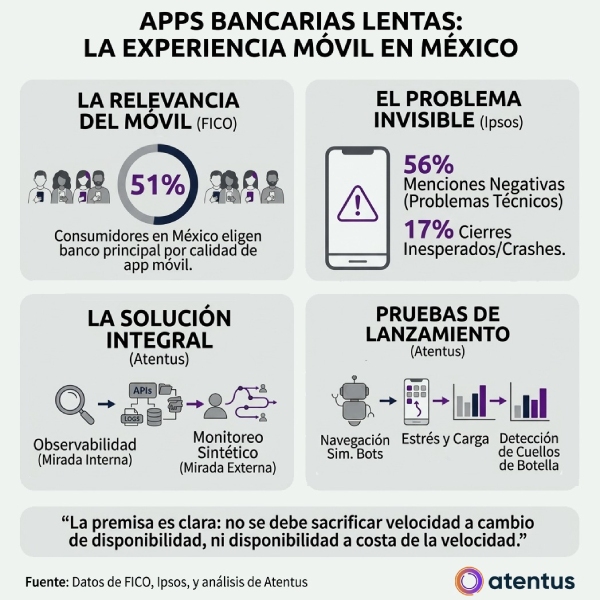
Mientras que, el monitoreo sintético, por su parte, reproduce de manera automatizada las acciones que realizaría un cliente, como ingresar a su cuenta, consultar un saldo o completar una transferencia. Así, las instituciones pueden medir los tiempos de respuesta y detectar dificultades antes de que afecten a los usuarios.
Por ejemplo, si una transferencia que normalmente tarda siete segundos comienza a demorar doce, estas herramientas pueden ayudar a identificar en qué etapa se produce el retraso y qué componente del sistema lo ocasiona.
Este tipo de pruebas resulta especialmente relevante cuando una actualización modifica procesos que los clientes utilizan de manera cotidiana.
La experiencia digital como factor de confianza
Para las instituciones financieras, mejorar la experiencia móvil implica considerar el recorrido completo del usuario, desde el acceso a la aplicación hasta la confirmación de una operación. Una plataforma puede estar disponible, pero si presenta demoras frecuentes o no permite completar transacciones, su utilidad para el cliente disminuye.
La seguridad sigue siendo indispensable, pero debe acompañarse de un desempeño que permita operar de manera sencilla y confiable. El objetivo es evitar que las mejoras en infraestructura o protección generen fricciones que afecten el servicio.
“No solo es que una plataforma esté operativa, sino que el cliente pueda ingresar, transaccionar y completar su operación correctamente y en un tiempo razonable. La premisa es clara: no se debe sacrificar velocidad a cambio de disponibilidad, ni disponibilidad a costa de la velocidad”, concluye Camila Alegre.