
Después de varios años de estabilidad y presiones al alza, las tasas de interés del crédito hipotecario que otorga la banca comenzaron a mostrar una corrección moderada durante la primera mitad de 2026. El movimiento mejora las condiciones de financiamiento para quienes buscan adquirir una vivienda, pero no representa todavía el inicio de un ciclo de disminuciones pronunciadas.
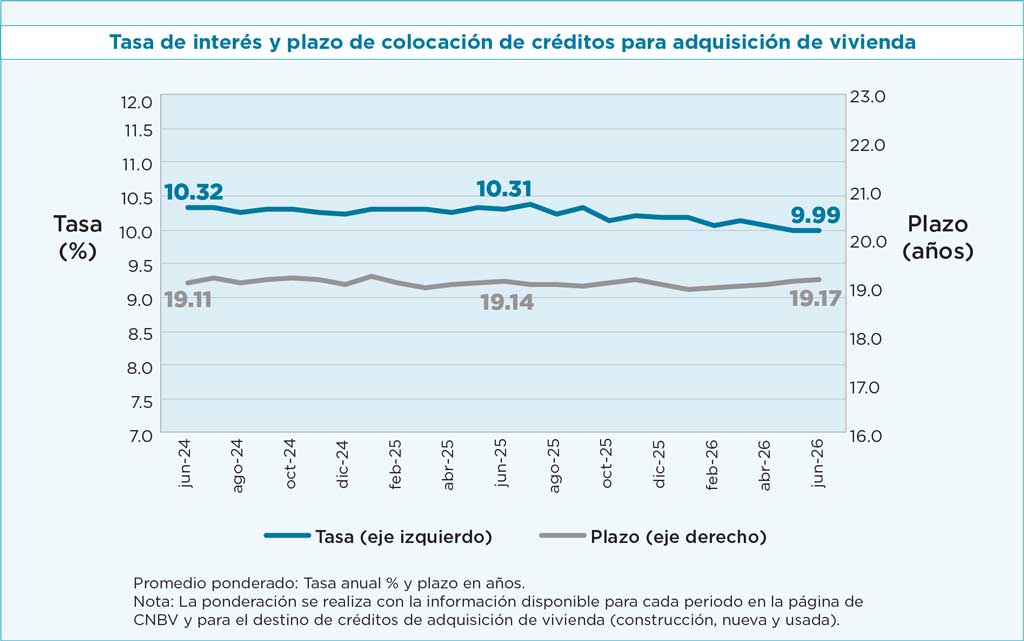
De acuerdo con el Boletín Estadístico Hipotecario de la Asociación de Bancos de México (ABM), la tasa promedio ponderada de colocación para adquisición de vivienda se ubicó en 9.99% anual en junio de 2026, frente a 10.31% en junio de 2025 y 10.32% en el mismo mes de 2024.
La reducción de 32 puntos base en un año confirma una tendencia descendente, aunque gradual. Durante el mismo periodo, el plazo promedio de las hipotecas prácticamente no cambió: pasó de 19.14 años en junio de 2025 a 19.17 años en junio de 2026.
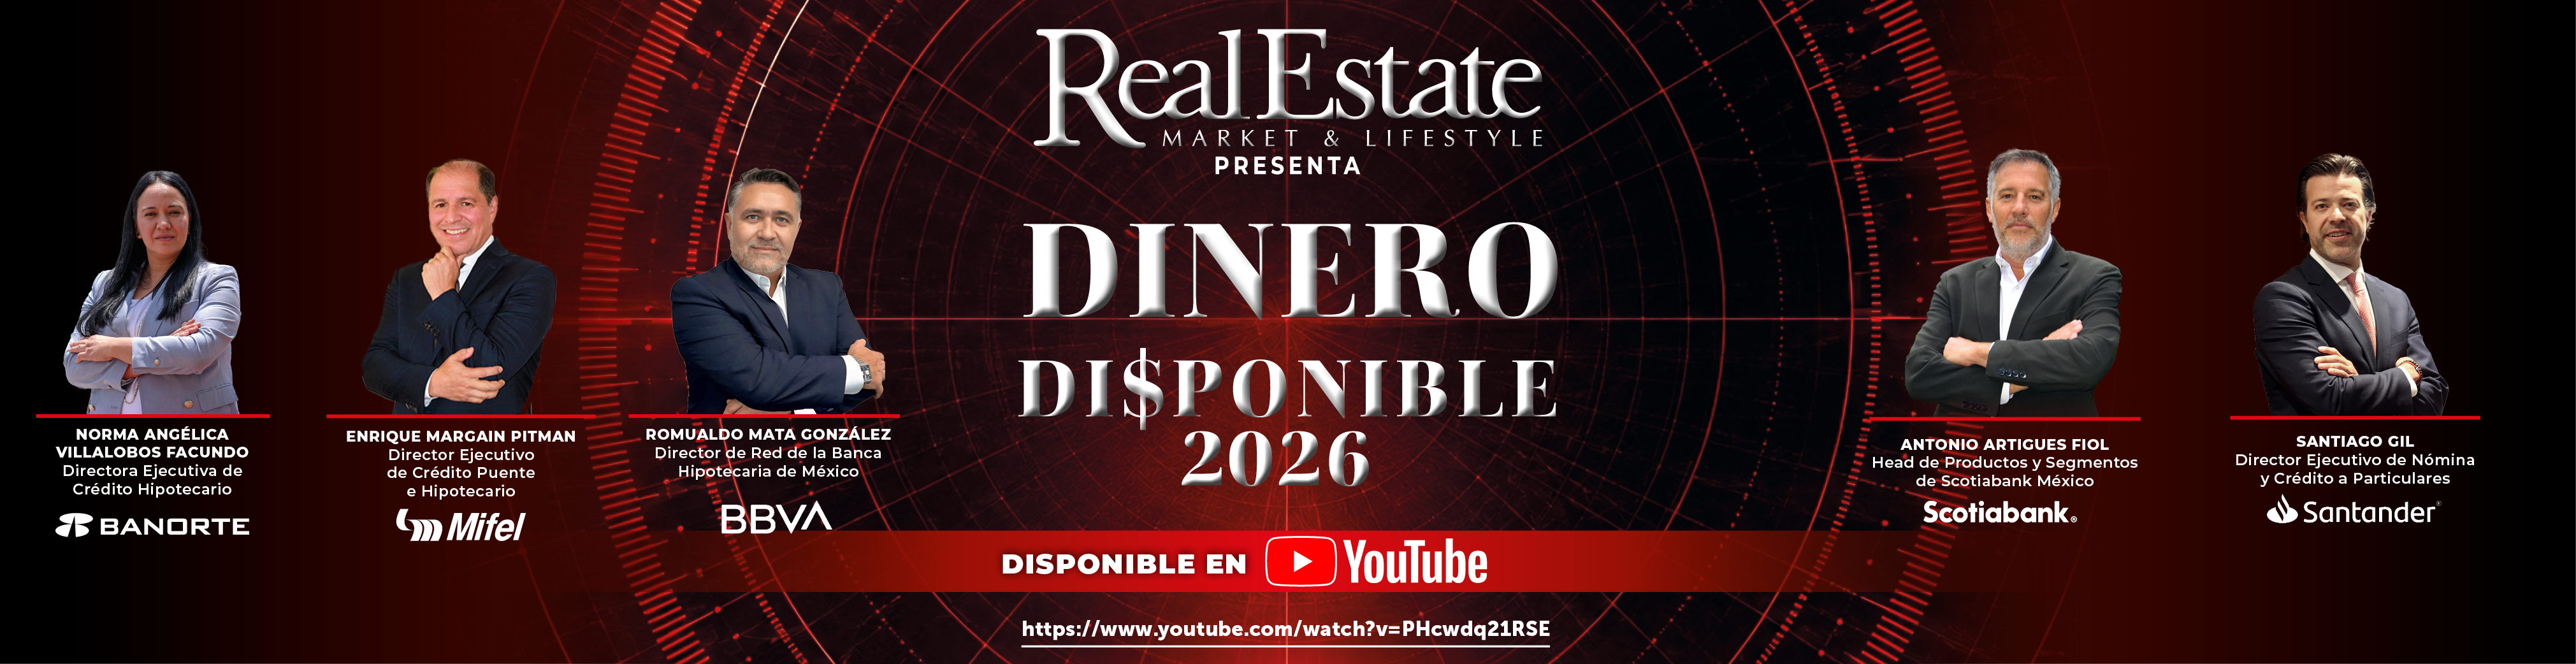
En el webinar Dinero Disponible 2026, organizado por Real Estate Market, representantes de BBVA, Santander, Banorte, Scotiabank y Banca Mifel coincidieron en que las tasas hipotecarias se encuentran en niveles competitivos, pero advirtieron que su evolución no responde de manera inmediata a las decisiones de política monetaria ni a los movimientos de las tasas de corto plazo.
Una disminución paulatina
Enrique Margaín Pitman, director ejecutivo de Crédito Puente e Hipotecario de Banca Mifel, destacó que el ajuste ya es visible, aunque se ha producido de manera paulatina.
La competencia entre instituciones, explicó, ha permitido transferir mejores condiciones a los acreditados, incluso cuando los márgenes financieros de los bancos se han reducido.
La tendencia de colocación hipotecaria en 2026, con una ligera contracción en el número de créditos colocados, pero con mayor monto financiado, indica que la moderación de las tasas no ha sido suficiente para recuperar el número de operaciones, principalmente porque el encarecimiento de la vivienda continúa restringiendo la capacidad de compra.
Es un hecho que los bancos han absorbido parte del incremento del costo de fondeo cuando las tasas comenzaron a subir. En lugar de trasladar completamente ese aumento a los acreditados, redujeron sus márgenes para conservar mensualidades más estables.
Romualdo Mata González, director de la Red Hipotecaria de BBVA México, explicó que esa decisión ayuda a entender por qué el descenso reciente de las tasas de referencia no se ha reflejado en la misma proporción en los créditos para vivienda.
“Cuando fue la subida de tasas hace un par de años, la tasa de fondeo que utilizamos no la repercutimos completamente al mercado. Nuestro margen se había hecho más chiquito”, señaló.
Por lo tanto, la reducción de las tasas hipotecarias no puede ser equivalente a la observada en los instrumentos de corto plazo. Las hipotecas constituyen financiamientos que pueden permanecer durante más de una década en el balance de las instituciones, por lo que su precio depende de referencias y costos de fondeo de largo plazo.
Poco espacio para reducciones aceleradas
Antonio Artigues, Head de Segmento y Producto de Scotiabank México, consideró que existe poco margen para nuevos ajustes durante el cierre de 2026. La volatilidad financiera y económica también podría limitar la trayectoria descendente al inicio de 2027.
“Vivimos en un mundo en el que cada semana es una potencial sorpresa y eso repercute en las tasas de largo plazo, que son las de referencia para los créditos hipotecarios”, comentó.
Desde su perspectiva, uno de los principales atributos que ha construido el mercado mexicano es la estabilidad del costo hipotecario. Las tasas fijas permiten que el acreditado conozca desde el principio la mensualidad que deberá cubrir durante la vida del financiamiento, incluso en periodos de incertidumbre económica.
Norma Villalobos Facundo, directora ejecutiva de Crédito Hipotecario de Banorte, señaló que todavía puede existir margen para ofrecer mejores condiciones cuando los bancos conservan una originación disciplinada y asignan el precio de acuerdo con el nivel de riesgo del solicitante.
Una cartera con buen desempeño permite reducir el precio para determinados perfiles, particularmente aquellos con mayor capacidad de pago, buen historial crediticio, ingresos comprobables o una aportación inicial más elevada.
Así, la corrección de las tasas podría continuar, pero no necesariamente beneficiará de manera uniforme a todos los compradores. El precio final dependerá del riesgo del cliente, el porcentaje financiado, el plazo, el producto seleccionado y la relación que mantenga con la institución.
Las tasas promocionales
Durante el encuentro, los cinco bancos mencionaron las tasas mínimas que ofrecían en algunos de sus productos al momento de la grabación: Santander, 8.50%; Banorte, 8.80%; BBVA, 8.90%; Banca Mifel, 9.15%, y Scotiabank, 9.50 por ciento.
Estas referencias no deben interpretarse como condiciones universales. Las tasas mínimas suelen depender del perfil del acreditado, la evaluación de riesgo, el monto solicitado, el enganche, el valor de la vivienda, la vinculación con el banco y las características particulares del producto.
Villalobos explicó que Banorte cuenta con precios diferenciados por nivel de riesgo. Su Hipoteca Fuerte, por ejemplo, contemplaba tasas de 8.80, 9.75 y 10.80%. Santander, por su parte, señaló que su tasa de 8.50% estaba dirigida a clientes que mantienen al banco como su institución principal.
En el mercado también existen productos que eliminan comisiones o seguros cobrados por separado, pero integran esos costos en la tasa. Por ello, una oferta con menor tasa nominal no necesariamente representa el financiamiento más económico.
| Tasas mínimas que estos bancos ofrecen en algunos de sus productos: | ||||
| 8.50% Santander |
8.80% Banorte |
8.90% BBVA |
9.15% Banca Mifel |
9.50% Scotiabank |
La brújula es el CAT
Los representantes bancarios coincidieron en que la comparación debe realizarse mediante el Costo Anual Total (CAT), no exclusivamente a través de la tasa de interés.
“Hay una variable que se llama Costo Anual Total y mide, en una tasa anualizada, el costo del financiamiento; incorpora todos los costos y gastos. Es una brújula que permite decidir entre una hipoteca y otra”, explicó Margaín.
El CAT incorpora intereses, comisiones, seguros y otros cargos relacionados con el financiamiento. Sin embargo, para que la comparación sea válida deben evaluarse créditos con el mismo monto, plazo, porcentaje de financiamiento y esquema de pagos.
Una oportunidad, no la solución completa
La disminución de la tasa promedio a menos de 10% constituye una señal favorable para el mercado hipotecario. Sin embargo, el acceso a la vivienda depende también del precio del inmueble, el ingreso familiar, el enganche y los gastos iniciales.
Artigues consideró que la tasa no es actualmente la principal barrera para comprar vivienda. El problema central es que los precios inmobiliarios han crecido por encima de los ingresos, obligando a los compradores a solicitar mayores montos, sumar ingresos o recurrir a esquemas de cofinanciamiento.
Por ello, la corrección observada en 2026 puede mejorar la capacidad de pago y reducir marginalmente las mensualidades, pero difícilmente revertirá por sí sola la disminución en el número de hipotecas.
El mercado ha entrado en una etapa de tasas ligeramente menores, productos diferenciados y mayor competencia. Para el comprador, la oportunidad no consiste únicamente en localizar la tasa más baja, sino en encontrar el crédito cuyo costo total, mensualidad, plazo y condiciones se ajusten a su capacidad financiera de largo plazo.
Tasa de interés: el precio del dinero
Es el porcentaje que el banco cobra cada año por prestarte dinero. Se expresa como porcentaje anual, pero el usuario lo paga cada mes.
En un crédito hipotecario la tasa puede ser:
Fija: no cambia durante el plazo.
Variable: puede subir o bajar.
Variable con tope: sube, pero hasta cierto límite.
Mixta: inicia fija y después cambia.
Texto: Alejandra Cañedo
Foto: Real Estate Market & Lifestyle / banxico.