
La dimensión del mercado hipotecario mexicano contrasta con la de diversas economías europeas y algunos países latinoamericanos.
Aunque México cuenta con bancos y organismos públicos que participan en el financiamiento habitacional, el saldo de su cartera hipotecaria mantiene una proporción relativamente reducida respecto del tamaño de la economía.
Un análisis comparativo de Accumin Intelligence, difundido por Tinsa by Accumin, ubica esa relación entre 9.5% y 10.5% del Producto Interno Bruto (PIB). En Alemania, Portugal, Austria y España, las proporciones se encuentran entre 30% y 42 por ciento.
El indicador relaciona el saldo de la cartera de los créditos hipotecarios con la producción anual de cada economía. No representa el porcentaje de habitantes que tiene una hipoteca ni el número de viviendas financiadas, pero permite dimensionar la presencia de este crédito en los distintos países.
La comparación plantea dos preguntas para México: qué condiciones permitirían desarrollar un mercado hipotecario más profundo y hasta qué punto esa expansión podría facilitar la compra de vivienda. Son dimensiones relacionadas, aunque no equivalentes.
 El volumen de la cartera hipotecaria en México representa cerca del 10% del PIB, distante aún de la profundidad de los mercados europeos.
América Latina presenta diferencias importantes
Dentro de la muestra analizada, Chile destaca con un saldo hipotecario cercano a 27.4% del PIB, mientras que la mayoría de los mercados latinoamericanos se mantiene por debajo de 15%. En el extremo opuesto, Argentina regis-
tra una proporción de apenas 0.4 por ciento.
La distancia entre estos países muestra que la región no tiene un desarrollo hipotecario uniforme. La estabilidad económica, las características de sus sistemas financieros y la disponibilidad de recursos de largo plazo forman parte de las condiciones que influyen en su evolución.
En México conviven la banca comercial y organismos como el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) y el Fondo de la Vivienda del ISSSTE (Fovissste); estos últimos no existen en otros países. Dicha estructura ofrece distintas vías de financiamiento, pero su existencia no implica que el mercado haya alcanzado una profundidad semejante a la de los países europeos considerados.
Tampoco una cartera más grande permite concluir, por sí sola, que la vivienda resulta accesible para una mayor proporción de la población. Para analizar esa dimensión es necesario observar también los precios de los inmuebles frente a los ingresos.
|
La vivienda es menos asequible en Latinoamérica que en Europa Price to Income Ratio |
||
|
1 |
Alemania |
7.9 |
|
2 |
España |
8.5 |
|
3 |
Austria |
9.9 |
|
4 |
Costa Rica |
10.1 |
|
5 |
Ecuador |
11.6 |
|
6 |
México |
13.3 |
|
7 |
Marruecos |
13.4 |
|
8 |
Argentina |
13.7 |
|
9 |
Portugal |
13.9 |
|
10 |
Perú |
15.0 |
|
11 |
Chile |
15.3 |
|
12 |
Colombia |
16.9 |
|
Fuente: Accumin Intelligence, información difundida por Tinsa by Accumin. Valores correspondientes a la muestra del estudio. El documento no detalla la metodología de cálculo del PIR. |
||
 Una mayor expansión del crédito hipotecario no garantiza por sí sola la asequibilidad de la vivienda.
Precio de la vivienda frente al ingreso
El análisis incorpora el Price to Income Ratio (PIR), o relación precio-ingreso, como una referencia de asequibilidad. En términos generales, un valor más elevado indica una mayor presión del precio de la vivienda respecto de los ingresos considerados.
México presenta un indicador de 13.3, rango superior al de Alemania, con 7.9, y España, con 8.5. Sin embargo, se encuentra por debajo de Portugal, con 13.9, y de mer-
cados latinoamericanos como Perú, Chile y Colombia.
“El análisis también revela que la asequibilidad de la vivienda sigue siendo un desafío en gran parte de América Latina. Países como Colombia, Chile, Perú y México presentan relaciones precio-ingreso (PIR) superiores a las observadas en economías europeas como Alemania y España. Este comportamiento sugiere que, además del acceso al financiamiento, es necesario fortalecer factores estructurales como el crecimiento de los ingresos, la oferta de vivienda y la inclusión financiera”, señala el documento de Tinsa by Accumin.
Relación precio-ingreso en mercados seleccionados
Los resultados de la tabla anexa de Price to Income Ratio permiten observar diferencias entre los mercados incluidos, pero deben leerse con esa limitación metodológica. El indicador tampoco describe por sí solo las condiciones de contratación de una hipoteca ni las diferencias entre ciudades y segmentos de vivienda.
 Santiago, Chile.
Más crédito no equivale automáticamente a mayor asequibilidad
Chile ilustra la importancia de distinguir ambos indicadores. Su cartera hipotecaria tiene un peso respecto del PIB considerablemente mayor que la mexicana, pero su relación precio-ingreso también es más elevada: 15.3 frente a 13.3 de México.
Portugal ofrece otro contraste. Forma parte de los mercados europeos con mayor profundidad hipotecaria considerados en el análisis, aunque su PIR supera al de México. Por ello, la comparación no permite dividir de manera absoluta a Europa y América Latina entre mercados asequibles e inaccesibles.
La profundidad hipotecaria muestra la dimensión del financiamiento dentro de la economía; el PIR aporta una referencia sobre la relación entre vivienda e ingresos. Evaluarlos conjuntamente ofrece una lectura más completa que utilizar cualquiera de ellos de manera aislada.
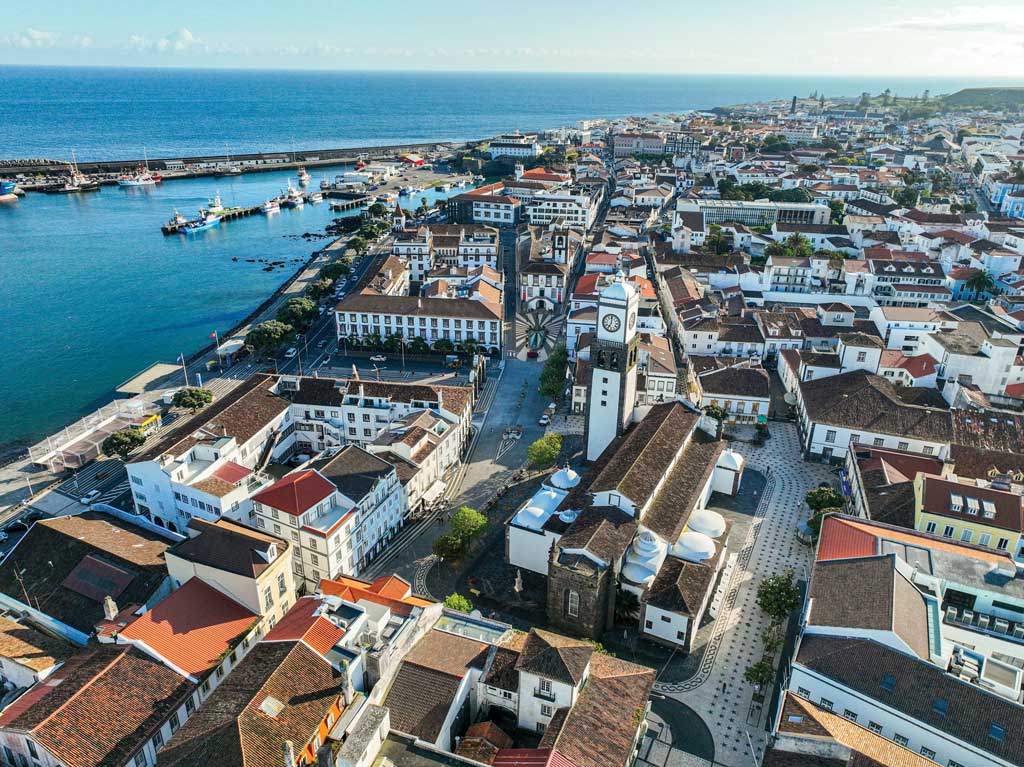 Ponta delgada, portugal.
Un negocio global de gran dimensión
El financiamiento habitacional también conserva una escala relevante dentro de la actividad financiera mundial. Mordor Intelligence estima un valor de 5.82 billones de dólares para el mercado global de préstamos para vivienda en 2025 y proyecta 6.29 billones para 2026.
La consultora prevé que alcance 9.32 billones de dólares en 2031, con una tasa de crecimiento anual compuesta de 8.16%. Estas estimaciones corresponden al mercado definido por la firma y deben distinguirse del indicador de saldo hipotecario respecto del PIB utilizado en la comparación entre países.
Según Mordor, los bancos concentraron 66.81% de ese mercado en 2025. Por regiones, América del Norte representó 40.32%, mientras que Asia-Pacífico destaca por una tasa de crecimiento anual compuesta proyectada de 9.86% hasta 2031.
Las proyecciones describen la escala y las perspectivas del negocio, pero no permiten concluir que su expansión resolverá automáticamente las dificultades de acceso a la vivienda en cada país.
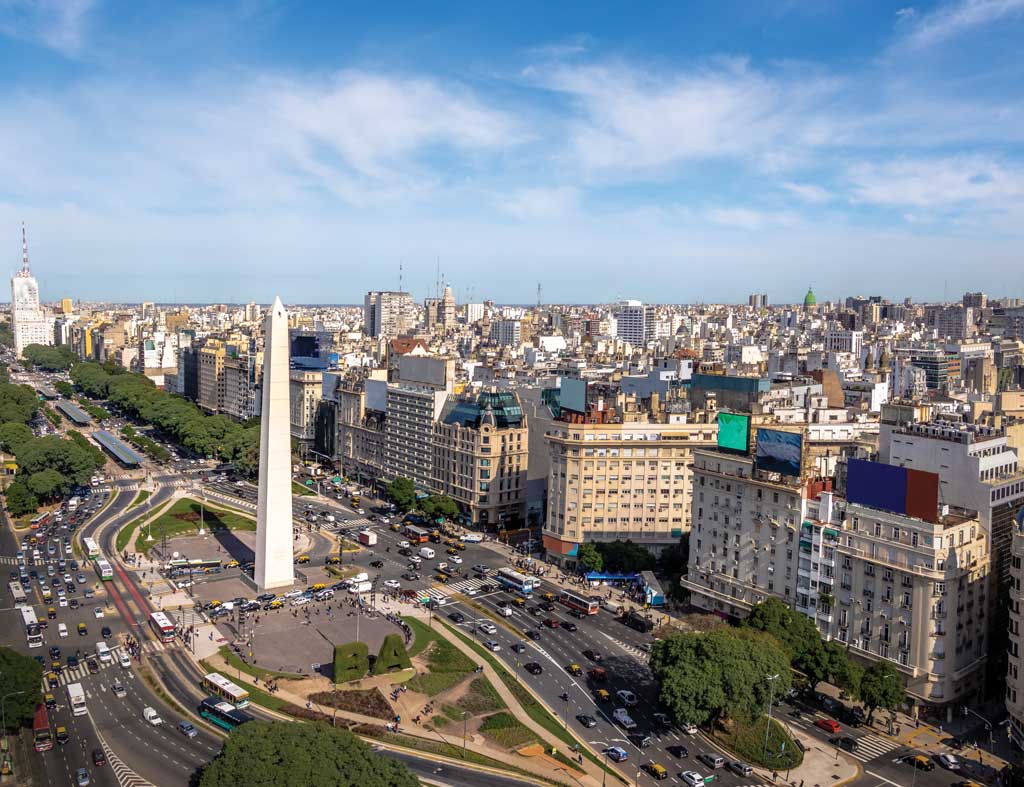 Buenos aires, argentina.
Las condiciones para desarrollar el mercado mexicano
La comparación de Accumin Intelligence abarca mercados de Europa, América Latina y África del Norte. Más que identificar una fórmula única, sus resultados destacan condiciones que acompañan a los sistemas hipotecarios de mayor profundidad: reglas claras para otorgar crédito e instituciones capaces de financiar préstamos de largo plazo.
“Los hallazgos destacan que los países con sistemas hipotecarios más profundos tienden a combinar tasas relativamente bajas, reglas claras para el otorgamiento de crédito y una sólida participación de instituciones financieras capaces de fondear préstamos a largo plazo”, señaló Justino Moreno, Head of Accumin Intelligence.
Esta perspectiva sitúa el desarrollo hipotecario también del lado de las instituciones que proporcionan los recursos. No basta con que exista demanda de financiamiento: el sistema necesita condiciones para sostener créditos durante periodos prolongados.
En México, el mercado hipotecario bancario lleva 26 años consecutivos con un ritmo constante de colocación, con crédito abierto, claro que con años de altibajos, pero con una tendencia de mediano y largo plazo creciente en la colocación de financiamiento para adquirir un inmueble.
Moreno también identificó la estabilidad macroeconómica, la confianza de los inversionistas y un marco jurídico ágil y seguro como elementos necesarios para ampliar el mercado. De acuerdo con su planteamiento, la certeza jurídica puede contribuir a reducir el peso de las primas de riesgo aplicadas por los bancos.
“En este contexto, mercados como México aún cuentan con un importante potencial de crecimiento si logran fortalecer las condiciones económicas, financieras y legales que facilitan el acceso sostenible a la vivienda”, concluyó.
El reto mexicano tiene así dos dimensiones: desarrollar la estructura que sostiene el financiamiento hipotecario y mejorar las condiciones de acceso a la vivienda. Una cartera de mayor tamaño respecto del PIB y una relación más favorable entre precios e ingresos serían avances diferentes, pero complementarios.
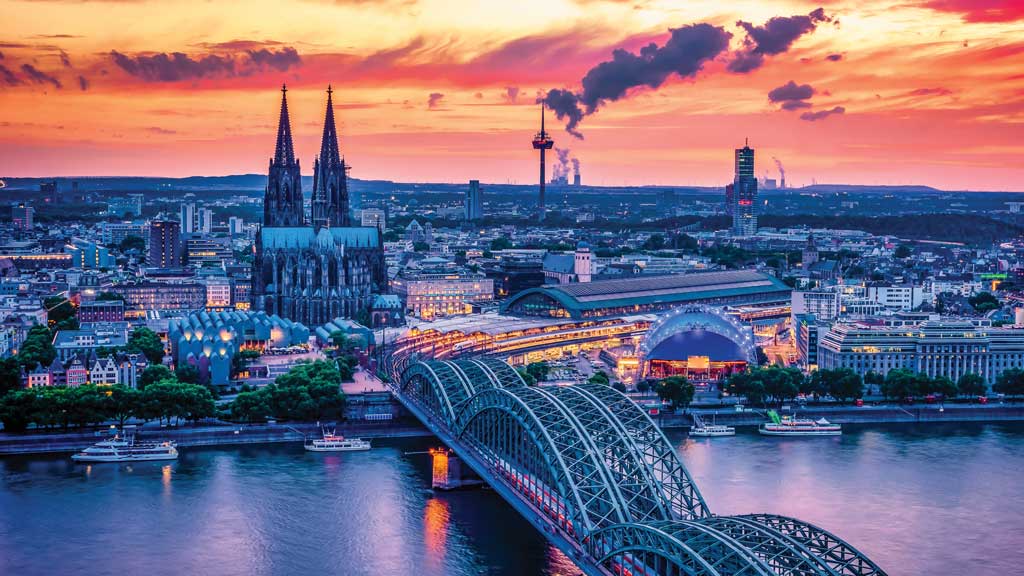 Colonia, Alemania
Texto: Eunice Martínez
Foto: FIREFLY. / ENTO foto. / RAYHANSAYKAT.