
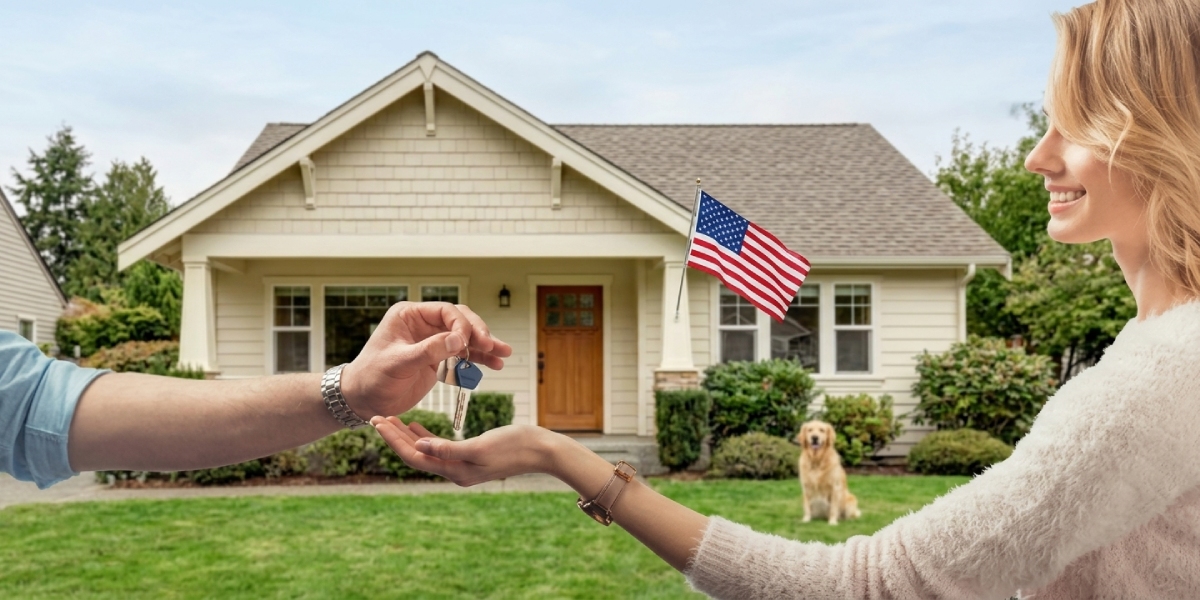
La compra de vivienda en Estados Unidos está cambiando y las mujeres solteras tienen un papel cada vez más relevante. En lugar de esperar a formar una pareja para adquirir una propiedad, cada vez más mujeres deciden comprar por su cuenta, con el objetivo de construir patrimonio, tener estabilidad habitacional y elegir dónde y cómo quieren vivir.
La presencia femenina también destaca entre quienes adquieren una propiedad por primera vez. En 2025, las mujeres solteras representaron 25% de los compradores primerizos, mientras que los hombres solteros participaron con 10 por ciento.
La tendencia se ha consolidado con el paso de las décadas. Un análisis de la NAR de febrero de 2026 muestra que la proporción de mujeres solteras entre los compradores de vivienda pasó de 11% en 1981 a 21% en 2025.
Independencia y estabilidad habitacional
Comprar una vivienda por cuenta propia permite a las mujeres decidir sobre la ubicación, el presupuesto y las características de la propiedad de acuerdo con sus necesidades, sin depender de una pareja para dar ese paso.
Entre los factores que explican esta tendencia se encuentran la búsqueda de estabilidad a largo plazo, el interés por tener mayor control sobre el lugar donde viven y la posibilidad de elegir un inmueble que responda a las necesidades de su familia.
En Estados Unidos, la Ley de Igualdad de Oportunidades de Crédito de 1974 prohíbe que los prestamistas discriminen a los solicitantes por motivos de sexo o estado civil, entre otras características protegidas. Esta legislación representó un avance importante para que las mujeres pudieran solicitar financiamiento sin tener que involucrar a un esposo o familiar varón.
El costo de comprar una vivienda con un solo ingreso
Uno de los principales desafíos para las compradoras solteras es calcular cuánto pueden pagar sin comprometer su estabilidad financiera.
Así, el precio de venta no refleja el costo total de ser propietaria. A la mensualidad hipotecaria deben sumarse impuestos sobre la propiedad, seguro de vivienda, posibles cuotas de condominio o asociación de propietarios, servicios, mantenimiento y reparaciones imprevistas.
Por ello, la planeación debe considerar los gastos cotidianos y mantener recursos disponibles para emergencias, en lugar de destinar todos los ahorros al enganche o al cierre de la operación.
Madres solteras también participan en el mercado
Para las madres solteras, la decisión de compra incorpora necesidades adicionales, como la cercanía a escuelas y guarderías, los tiempos de traslado, los costos de transporte y los gastos de cuidado infantil.
En estos casos, elegir una propiedad no depende únicamente del número de habitaciones o de su precio, sino de que su ubicación y mantenimiento sean compatibles con el presupuesto y las actividades familiares.
Las mujeres que compran por primera vez, incluidas las madres solteras, pueden acceder a programas federales, estatales o locales de asistencia para el pago inicial, siempre que cumplan las condiciones de ingresos, ubicación y elegibilidad de cada esquema.
Para los expertos de REMAX, la participación de las mujeres solteras en el mercado residencial estadunidense refleja un cambio en las decisiones de vivienda y en la manera de construir patrimonio.